Resultaten in één oogopslag
- Periode
- FY2026Q2
- Opbrengsten
- US$ 57,3 mld. (57.347 MUSD)
- Nettowinst
- US$ 21,2 mld. (21.155 MUSD)
- Nettomarge
- 36,9%
Uit het Open Grootboek van Jpmorgan ChaseBekijk het live grootboekPublicatie van de uitgevende instelling (FY2026Q2)
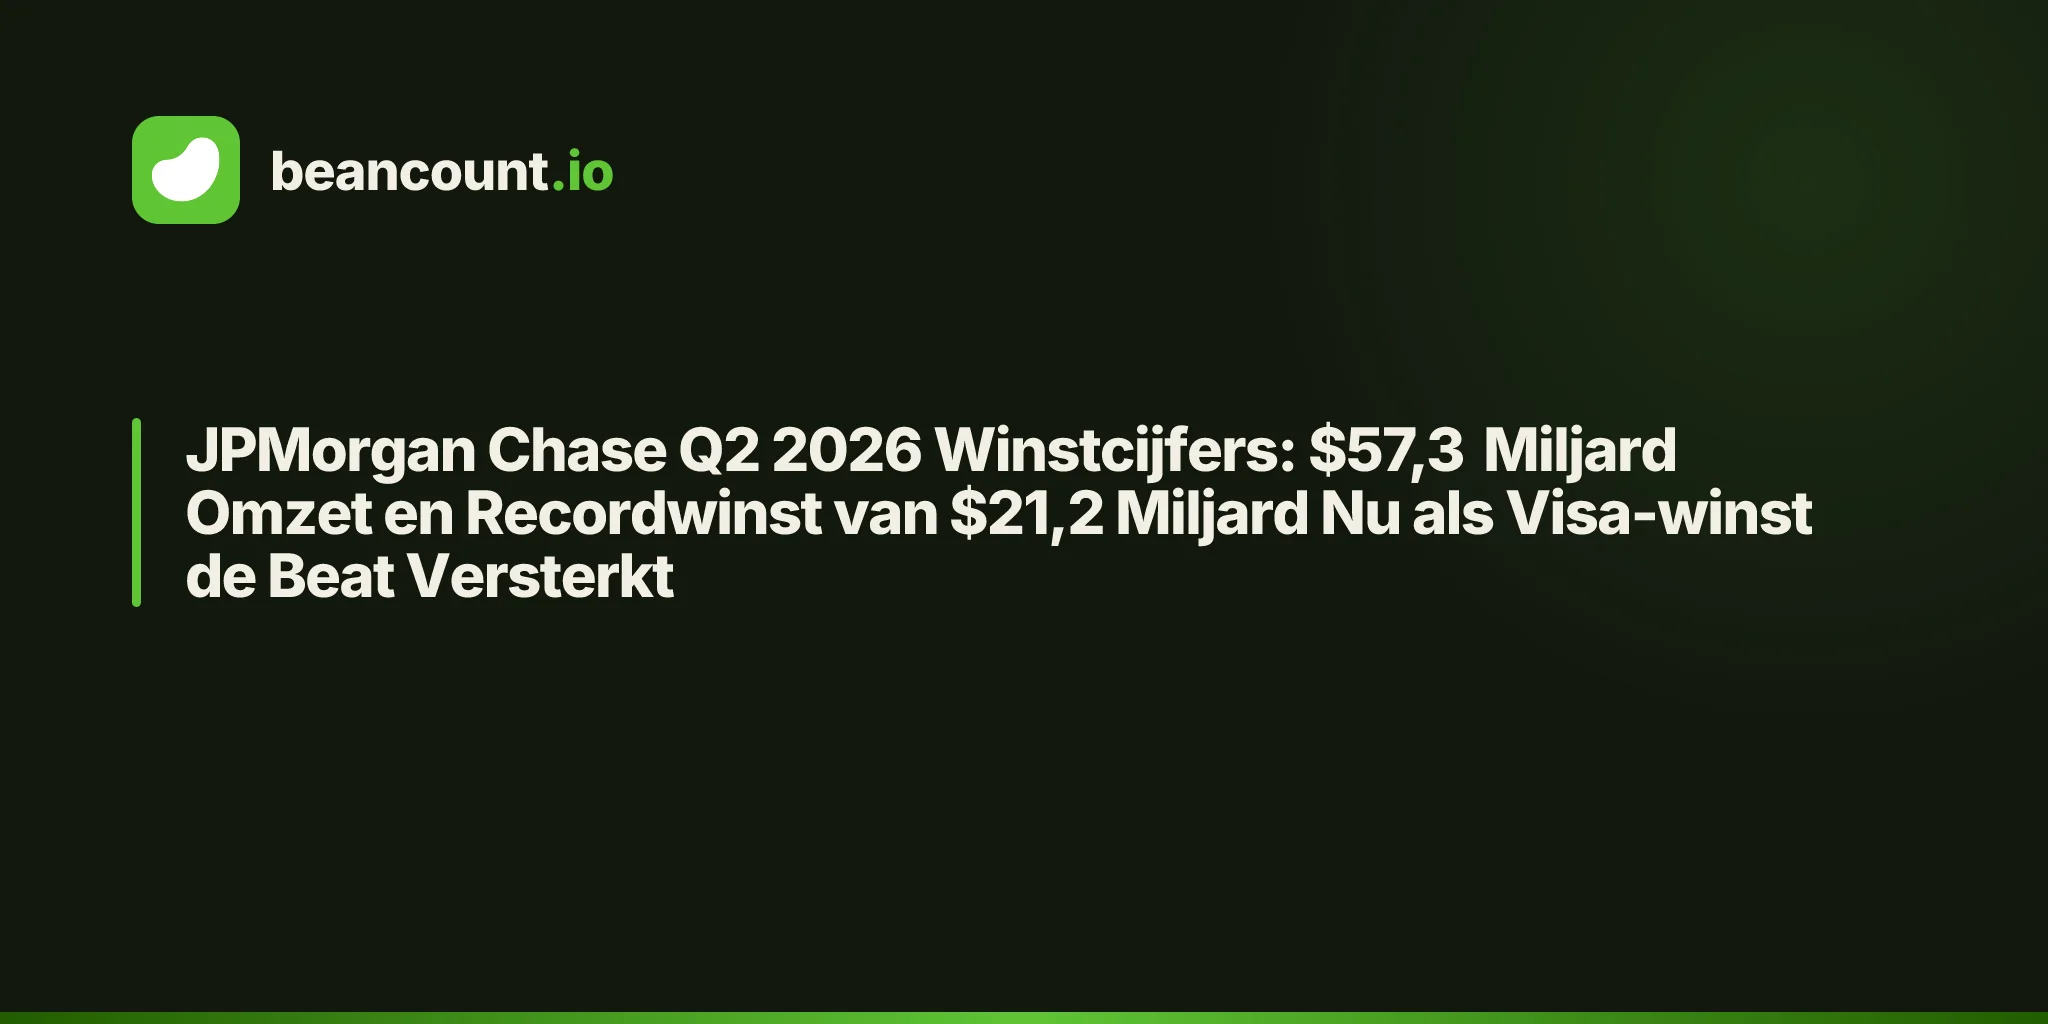
Op 14 juli 2026 rapporteerde JPMorgan Chase een omzet over het tweede kwartaal van $57,3 miljard (+27,7% jaar-op-jaar) en een recordwinst van $21,2 miljard (+41,2%), oftewel $7,70 per aandeel. De beat leunde op een netto winst van $4,6 miljard op Visa-aandelen plus $1,0 miljard aan winsten op aandelenbeleggingen; exclusief bijzondere posten bedroeg de nettowinst $16,9 miljard ($6,14 per aandeel). De bank keerde $4,0 miljard uit aan gewone dividenden ($1,50 per aandeel) naast $6,2 miljard aan netto aandeleninkoop, terwijl zij een gestandaardiseerde CET1-ratio van 14,1% aanhield. Het is de duidelijkste test tot nu toe of kapitaalteruggave kan compounderen terwijl de rentes langer hoger blijven.
De Kopcijfers
Het boekjaar van JPMorgan Chase & Co. is het kalenderjaar; Q2 2026 eindigde op 30 juni 2026. Elk cijfer hieronder is afkomstig uit de primaire filing die in Bronnen wordt genoemd.
| Kengetal | Q2 2026 | Q2 2025 | JoJ-verandering |
|---|---|---|---|
| Omzet | $57.347M | $44.912M | +27,7% |
| Netto rente-inkomsten | $25.511M | $23.209M | +9,9% |
| Niet-rente-inkomsten | $31.836M | $21.703M | +46,7% |
| Voorziening voor kredietverliezen | $2.515M | $2.849M | -11,7% |
| Niet-rentelasten | $27.316M | $23.779M | +14,9% |
| Nettowinst | $21.155M | $14.987M | +41,2% |
Omzetgroei van 27,7% is de kop, maar het grootboek laat zien wat die groei heeft gekost. Zie het blok met de winst-en-verliesrekening hieronder: elke dollar moet kloppen, dus een beat die uit een eenmalige winst komt ziet er anders uit dan een die uit operationele hefboomwerking komt. Dit kwartaal is een mengeling van beide — niet-rente-inkomsten 46,7% hoger tegen netto rente-inkomsten 9,9% hoger, waarbij Overige inkomsten van $7.549M tegen $1.154M een jaar eerder de Visa-winst dragen die de winst-en-verliesrekening niet kan verbergen.
Omzet in Detail
Segmentspecificaties komen uit het winstbericht dat bij de filing hoort. De these voor dit kwartaal zit in de mix, niet in het totaal. De segmentomzet is op managed basis en telt op tot $58.022M tegen $57.347M gerapporteerd.
| Segment | Q2 2026 | Q2 2025 | JoJ-verandering |
|---|---|---|---|
| Commercial & Investment Bank | $24.853M | $19.535M | +27,2% |
| Consumer & Community Banking | $20.272M | $18.847M | +7,6% |
| Asset & Wealth Management | $6.851M | $5.760M | +18,9% |
| Corporate | $6.046M | $1.538M | +293,1% |
De Commercial & Investment Bank is 42,8% van de managed omzet en droeg het kwartaal: investment banking-fees 28,4% hoger en principal transactions 26,0% hoger jaar-op-jaar. Asset & Wealth Management voegde $50 miljard aan netto instroom van langetermijn-AUM toe op weg naar 18,9% groei. Corporate verviervoudigde bijna omdat daar de Visa-winst zit — haal die eruit en het verhaal van het kwartaal is kracht in Markets plus stabiel consumentenbankieren, niet het absolute totaal.
Het Margeverhaal
| Periode | Omzet | Nettomarge |
|---|---|---|
| FY2021 | $121.649M | 39,7% |
| FY2023 | $158.104M | 31,3% |
| FY2025 | $182.447M | 31,3% |
| Q2 2026 | $57.347M | 36,9% |
Marges zijn de controle op de kwaliteit van de omzet. Een marge die uitbreidt terwijl de omzet dubbelcijferig groeit is operationele hefboomwerking; een marge die krimpt terwijl de omzet groeit is een mix- of prijsprobleem. Dit kwartaal rapporteerde JPMorgan een nettomarge van 36,9% — maar $5,6 miljard aan pre-tax bijzondere posten fleuren die op, en exclusief deze posten is de marge ongeveer 32,7%, in lijn met recente jaarcijfers. De historie waarschuwt op dezelfde manier: de 39,7% van FY2021 berustte op een netto vrijval van $9,3 miljard uit reserves, niet op structurele winstkracht.
De Enige Grote Vraag: Kan de beat zich herhalen zonder de Visa-winst?
De bepalende vraag dit kwartaal is of de groeimotor die de beat opleverde herhaalbaar is. Voor JPMorgan betekent dat het scheiden van de $5,6 miljard aan eenmalige winsten van de duurzame motoren — Markets-omzet, banking-fees en netto rente-inkomsten 9,9% hoger op 10% gemiddelde groei van de kredietportefeuille. Het persbericht formuleert de splitsing expliciet:
| Maatstaf | Gerapporteerd | Ex bijzondere posten |
|---|---|---|
| Nettowinst | $21.155M | $16.900M |
| Verwaterde WPA | $7,70 | $6,14 |
| ROTCE | 29% | 23% |
Het grootboek maakt de herhaalbaarheidstest expliciet: valt de incrementele omzet tegen hetzelfde tempo naar de nettowinst als de basis, of wordt die gekocht met een lager take rate, een hogere rebate, of een eenmalige post die de winst-en-verliesrekening niet kan verbergen? Op $16,9 miljard exclusief posten — nog steeds 12,8% hoger dan de $15,0 miljard een jaar eerder — groeit de basis; de vraag is of Markets en NII kunnen blijven compounderen zodra Overige inkomsten normaliseren.
Een kwartaal van $57,3 miljard bijhouden in platte tekst
Dubbel boekhouden dwingt elke dollar te kloppen, en daarom is het Beancount-grootboek de audit. De transactie voor de winst-en-verliesrekening hieronder is de echte filing, geen samenvatting — negatieve inkomsten, positieve kosten, en de controle die bewijst dat ze optellen tot nul.
; Check: (-57347) + 2515 + 27316 + 6361 + 21155 = 0

2026-06-30 * "JPMorgan Chase & Co." "FY2026Q2 Income Statement"
  Income:Revenue                             -57347 MUSD  ; total net revenue as reported (NII 25,511 + noninterest revenue 31,836)
  Expenses:CostOfRevenue                       2515 MUSD  ; provision for credit losses
  Expenses:OperatingExpenses                   27316 MUSD  ; total noninterest expense
  Expenses:IncomeTax                            6361 MUSD  ; income tax expense
  Equity:Adjustments                           21155 MUSD  ; net income offset (retained earnings set by balance assertion)
Dat blok is geen illustratie; het is de periode die is gevalideerd met bean-check en gepusht naar open_ledger/jpmorgan-chase. De balans vertelt hetzelfde verhaal aan de andere kant: activa = passiva + eigen vermogen aan het einde van elke periode, met de restpost in Other expliciet vermeld zodat niets zich in een plug verstopt.
Het enige balanscijfer dat dit kwartaal het meest telt is cash en equivalenten als aandeel van de activa — voor een bank zijn liquiditeit en CET1 de beperkingen die bepalen hoe lang kapitaalteruggave kan worden gefinancierd zonder wholesale funding aan te trekken. Cash en deposito's bij banken van $309,8 miljard tegen $5.015,1 miljard aan activa is 6,2%, met $2.713,7 miljard aan deposito's die de balans financieren en een gestandaardiseerde CET1-ratio van 14,1%, boven de 14%-grens.
De Meerjarenboog
| Periode | Omzet | Nettowinst | Nettomarge |
|---|---|---|---|
| FY2021 | $121.649M | $48.334M | 39,7% |
| FY2023 | $158.104M | $49.552M | 31,3% |
| FY2025 | $182.447M | $57.048M | 31,3% |
| Q2 2026 | $57.347M | $21.155M | 36,9% |
Het compoundingverhaal is niet alleen het Q2-cijfer maar de helling van FY2021 tot FY2025: omzet van $121,6 miljard naar $182,4 miljard terwijl de nettowinst elk jaar boven $48 miljard bleef, behalve in het reserveopbouwende FY2022. Elke helling is de these die het grootboek je laat testen zonder een grafiek te vertrouwen.
Het Eindoordeel: Bull vs. Bear
Bull Case
- Netto rente-inkomsten (+9,9%) houden stand doordat de hoger-langer-rentecurve de opbrengsten op activa boven de financieringskosten houdt, met gemiddelde kredieten 10% hoger en deposito's 7% hoger.
- Kapitaalteruggave ($4,0 miljard dividend + $6,2 miljard netto inkoop) laten de WPA compounderen terwijl CET1 op 14,1% staat.
- Kredietkosten daalden 11,7% jaar-op-jaar — $2,4 miljard aan netto afschrijvingen plus een kleine reserveopbouw van $149 miljoen, geen door vrijval gedreven beat.
- Markets-momentum houdt aan: investment banking-fees 28,4% hoger met het grootste mondiale wallet share.
Bear Case
- $5,6 miljard aan pre-tax bijzondere posten betekent dat de marge van 36,9% het structurele tempo overdrijft; winst exclusief posten van $16,9 miljard is de basis om te verslaan.
- Niet-rentelasten (+14,9%) groeien sneller dan netto rente-inkomsten (+9,9%), wat geen operationele hefboomwerking overlaat als Markets afkoelen.
- Overige inkomsten normaliseren van $7,5 miljard richting $1 miljard, waarmee de hele bijdrage van het Corporate-segment verdwijnt.
- De waardering prijst al een recordkwartaal in, wat geen ruimte laat voor een tegenvaller op krediet.
Onze Visie: Het Q2-rapport ondersteunt de bull-these op operationeel momentum maar beslecht de vraag naar rentegevoeligheid nog niet. Het grootboek bestaat nu zodat die vraag met cijfers kan worden beantwoord, niet met verhalen — de filing van volgend kwartaal zal de duurzaamheid van NII bevestigen of breken, en de transactie zal laten zien welke van de twee.