Saltar al contenido principal

#cash-flow

Flujo de caja

Controla y optimiza el flujo de caja para una mejor salud financiera

Efectivo Restringido Bajo ASC 230: Una Guía Práctica para Separar Fondos No Disponibles y Conciliar el Flujo de Efectivo

El efectivo restringido es dinero real que no puede gastarse libremente: reservas del prestamista, depósitos en garantía, depósitos de clientes. ASC 230 requiere que el estado de flujos de efectivo concilie el total combinado de efectivo, equivalentes de efectivo y efectivo restringido, y que las transferencias entre cuentas restringidas y operativas no sean flujos de efectivo. Esta guía muestra a las pequeñas empresas cómo identificar restricciones, mantenerlas en cuentas de contabilidad separadas, conciliar liberaciones mensualmente y vincular el estado de flujos de efectivo con el balance general.
Descuentos por pronto pago de proveedores: cómo deben registrar los minoristas los ahorros por pago anticipado sin distorsionar el inventario

Los descuentos por pronto pago como 2/10, neto 30 pueden registrarse de dos maneras: reducir las compras o acreditar una cuenta separada de descuentos; y el IRS espera que se aplique un método de manera consistente. Cómo afecta cada opción al costo de ventas, el inventario final y la conciliación de fin de año para un minorista, además de un flujo de trabajo de facturas que evita que los descuentos distorsionen silenciosamente los márgenes.

Instalaciones PAYG dinámicas en Australia: Cómo prepararse para pagos de impuestos más receptivos en 2027

El Presupuesto Federal de Australia 2026–27 amplía el piloto de Instalaciones PAYG dinámicas de la ATO, con el objetivo de una adopción más amplia en software de contabilidad a partir de julio de 2027, junto con una opción de pago mensual anunciada, pero aún no legislada. Esta guía separa los cambios confirmados de las propuestas, explica por qué la calidad de la contabilidad determina si las instalaciones calculadas por software ayudan, y presenta el cierre mensual, el pronóstico de reserva fiscal y el rastro de evidencia de variación que las pequeñas empresas pueden construir ahora.

Informes de Deudas Tributarias en Nueva Zelanda: Qué Significa un Saldo Vencido de GST, PAYE o Impuesto sobre la Renta para tu Negocio

IRD puede informar deudas tributarias significativas impagadas a una agencia de crédito — deudas de GST, PAYE o impuesto sobre la renta superiores a NZ$150,000 con más de 90 días de vencimiento, o deudas impagadas durante más de 12 meses que equivalgan al menos al 30% de la renta imponible. Así funciona el aviso de intención de 30 días a partir del 1 de abril de 2026, y las medidas de revisión y conciliación en myIR que mantienen tu saldo fuera del archivo de crédito.

Reverse Factoring Sin Niebla: Cómo Realizar el Seguimiento de Financiamiento a Proveedores, Cuentas por Pagar y Flujo de Caja

El reverse factoring permite a un proveedor cobrar anticipadamente de una entidad financiera mientras usted paga la factura completa al vencimiento. La NIIF ASU 2022-04 exige a los compradores divulgar los términos clave del programa, las obligaciones confirmadas pendientes y una conciliación anual. Aquí está el modelo de datos, la conciliación mensual y el análisis de flujo de caja que mantienen esos números defendibles.

La revisión de retenciones de mitad de año que puede evitar una sorpresa en la temporada de impuestos

Una revisión de retenciones de mitad de año convierte «¿Tendré que pagar?» en cifras con las que puede actuar—revise sus puertos seguros de impuestos estimados de 2026 (90% de los impuestos de este año, o 100%/110% de los del año pasado), proyecte sus retenciones y cubra cualquier brecha con un nuevo Formulario W-4 o pagos estimados.

Contabilidad para una consulta veterinaria móvil: guía de rentabilidad por visita y costes de la furgoneta

Un marco contable para consultas veterinarias móviles: registre los ingresos por visita por capas, capitalice la furgoneta y su conversión, divida los pagos del préstamo entre principal e intereses, y utilice el margen de contribución junto con una previsión móvil de 13 semanas para fijar el precio de cada ruta.

Impuestos sobre pagos de Níger en 2026: guía de registro contable para negocios de efectivo y dinero móvil

El marco de Níger para 2026 añade un impuesto del 1% a los pagos en efectivo que cumplan los requisitos por encima de CFA 100,000 y un impuesto del 0.5%/5% a los depósitos y las transferencias entre operadores. Esta guía muestra a las pequeñas empresas cómo determinar su exposición, registrar el impuesto por separado de la transacción subyacente y conciliar diariamente el efectivo y el dinero móvil.

Contabilidad para agencias de viajes: cómo conciliar ventas de boletos, reembolsos y liquidaciones con aerolíneas

Un método basado en libros contables para agencias de viajes acreditadas por ARC que permite separar los ingresos por boletos, las obligaciones de liquidación con aerolíneas, los ingresos por tarifas de servicio y los reembolsos, de modo que la conciliación diaria, por período y mensual muestre exactamente cuánto efectivo pertenece realmente a la agencia.

Contabilidad para Cosechadores de Arroz Silvestre: Cómo Gestionar una Ventana de Cosecha Impredecible

El arroz silvestre natural tiene una temporada fija del 15 de agosto al 30 de septiembre y una ventana diaria de cosecha de 9 a.m. a 3 p.m., por lo que su contabilidad debe separar la cosecha, el procesamiento, el inventario y los depósitos diferidos de clientes. Esta guía explica cómo crear un plan de cuentas por cultivo, tratar los pedidos anticipados como un pasivo hasta que se devenguen, conciliar liquidaciones de compradores y realizar una revisión semanal de efectivo.

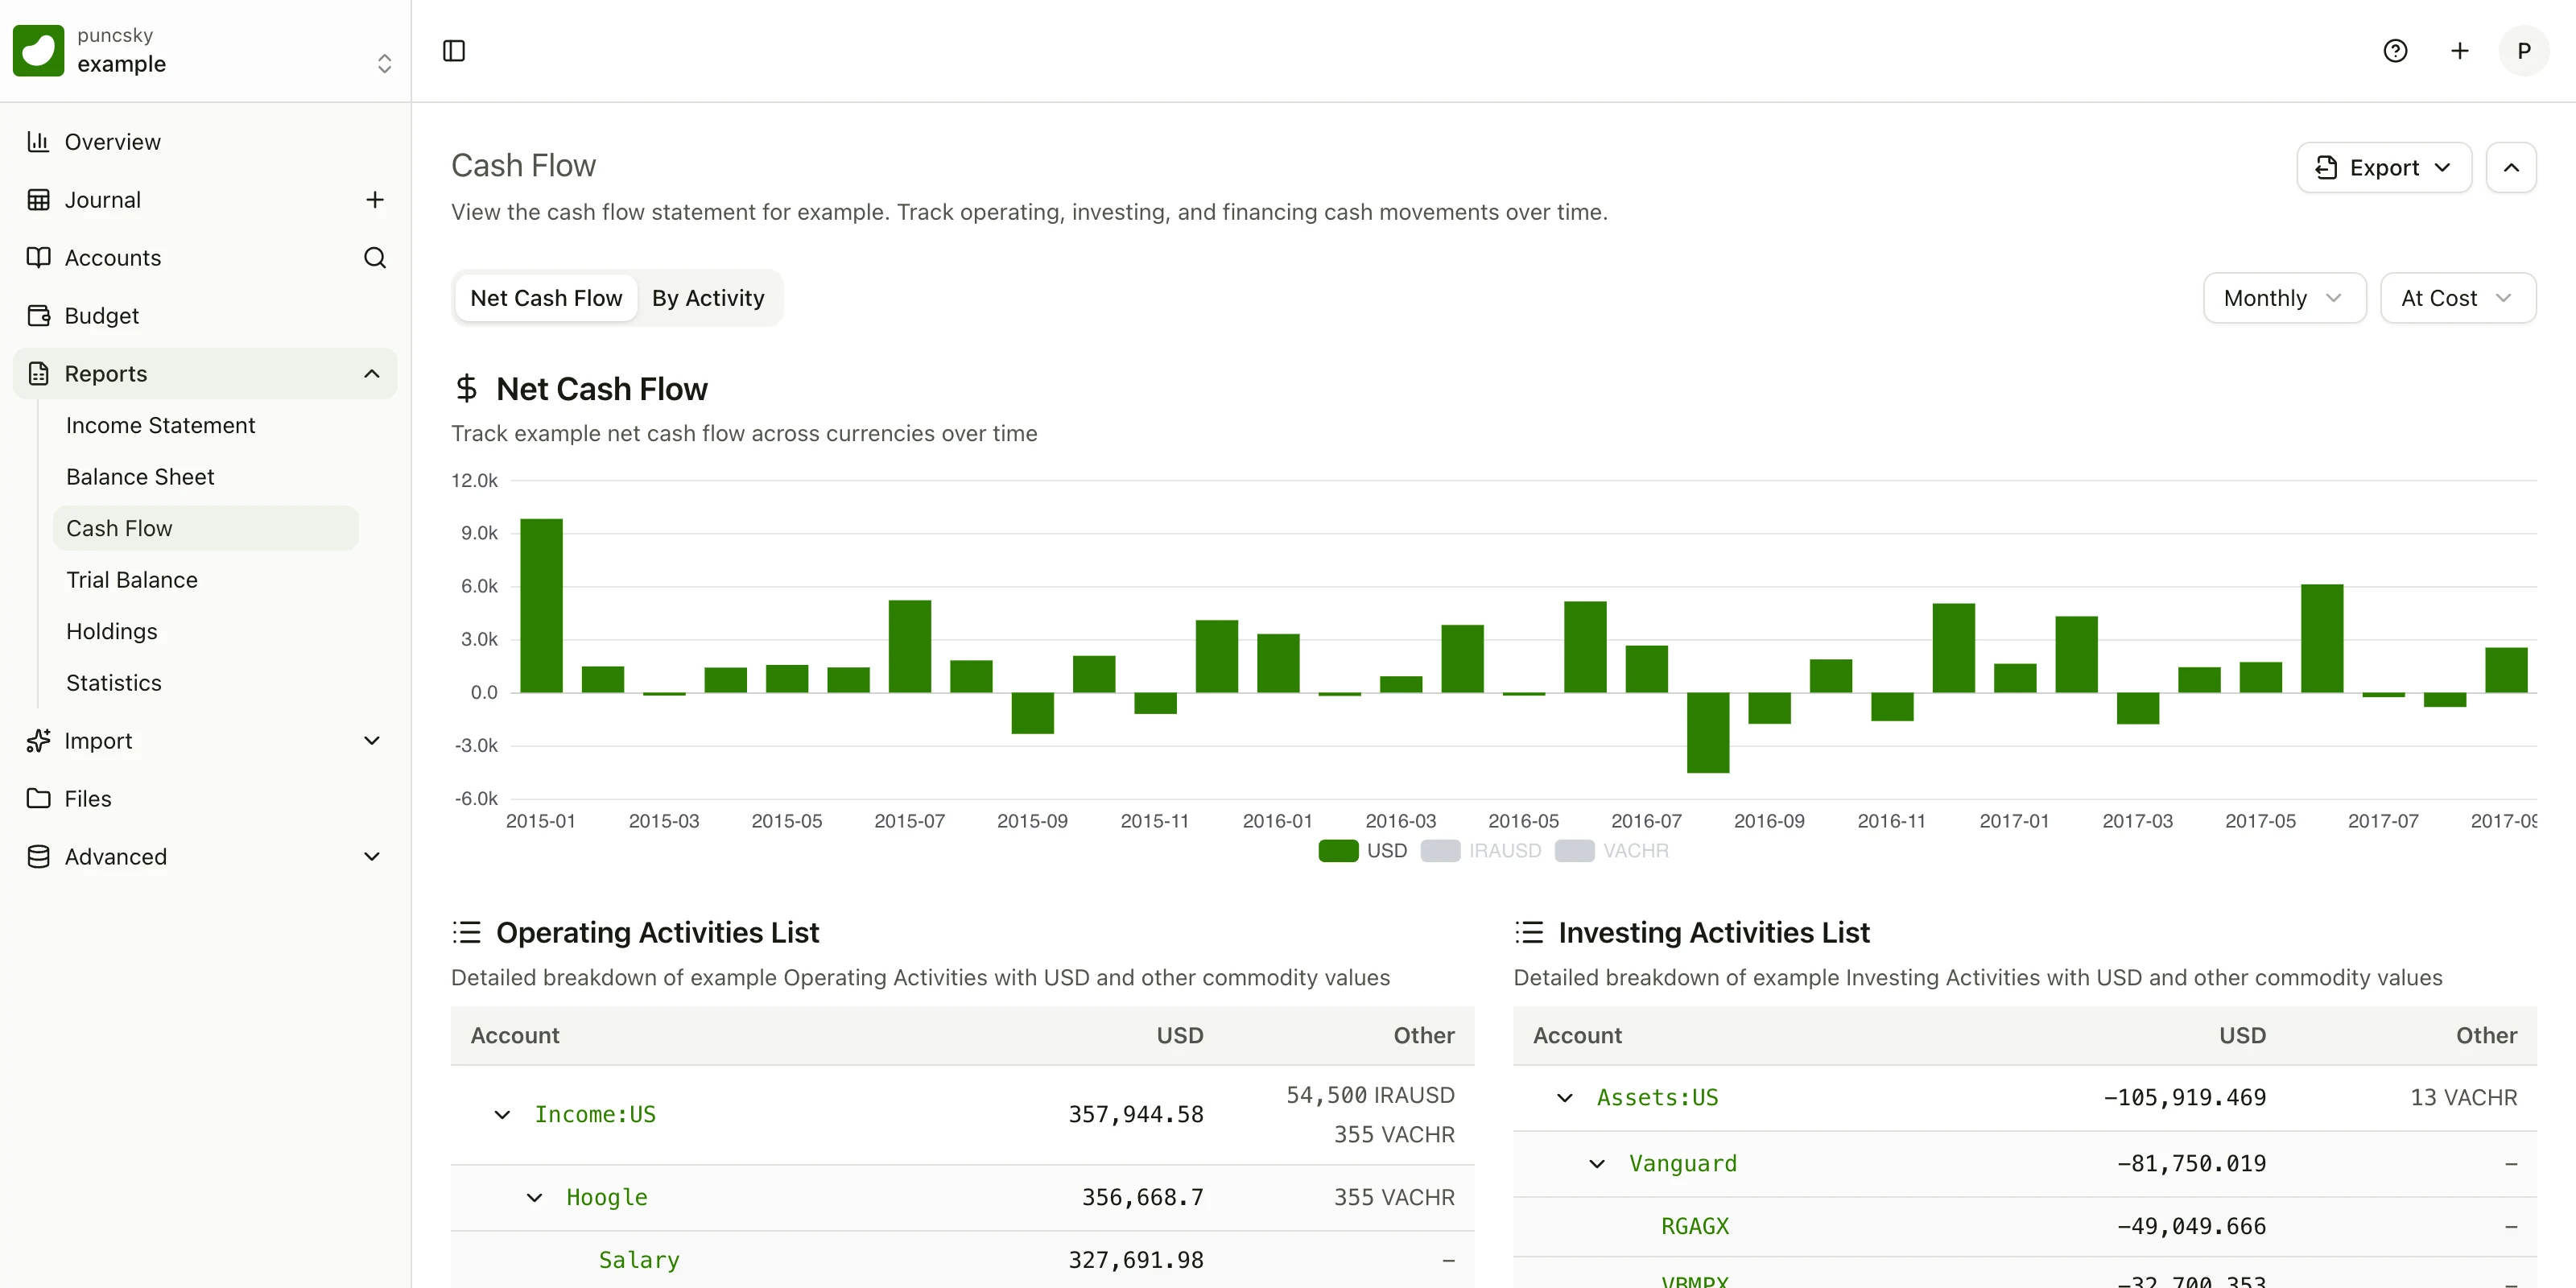
Declara los roles de flujo de caja en tu libro mayor: una línea de metadatos reemplaza la suposición

El informe de flujo de caja de Beancount.io ahora lee las clasificaciones de cuentas directamente de los metadatos de rol de flujo de caja en las directivas abiertas: una clave, cuatro valores (efectivo, operación, inversión, financiación), controlado por versiones junto con tus libros, con las heurísticas habituales como respaldo.