メインコンテンツへスキップ

#retirement-planning

退職計画

自営業者・中小企業オーナーの退職プランニング(Solo 401(k)とSEP-IRA比較、2026年拠出上限、従業員繰延、利益分配、キャッチアップ、SECURE 2.0のRoth、設定期限)

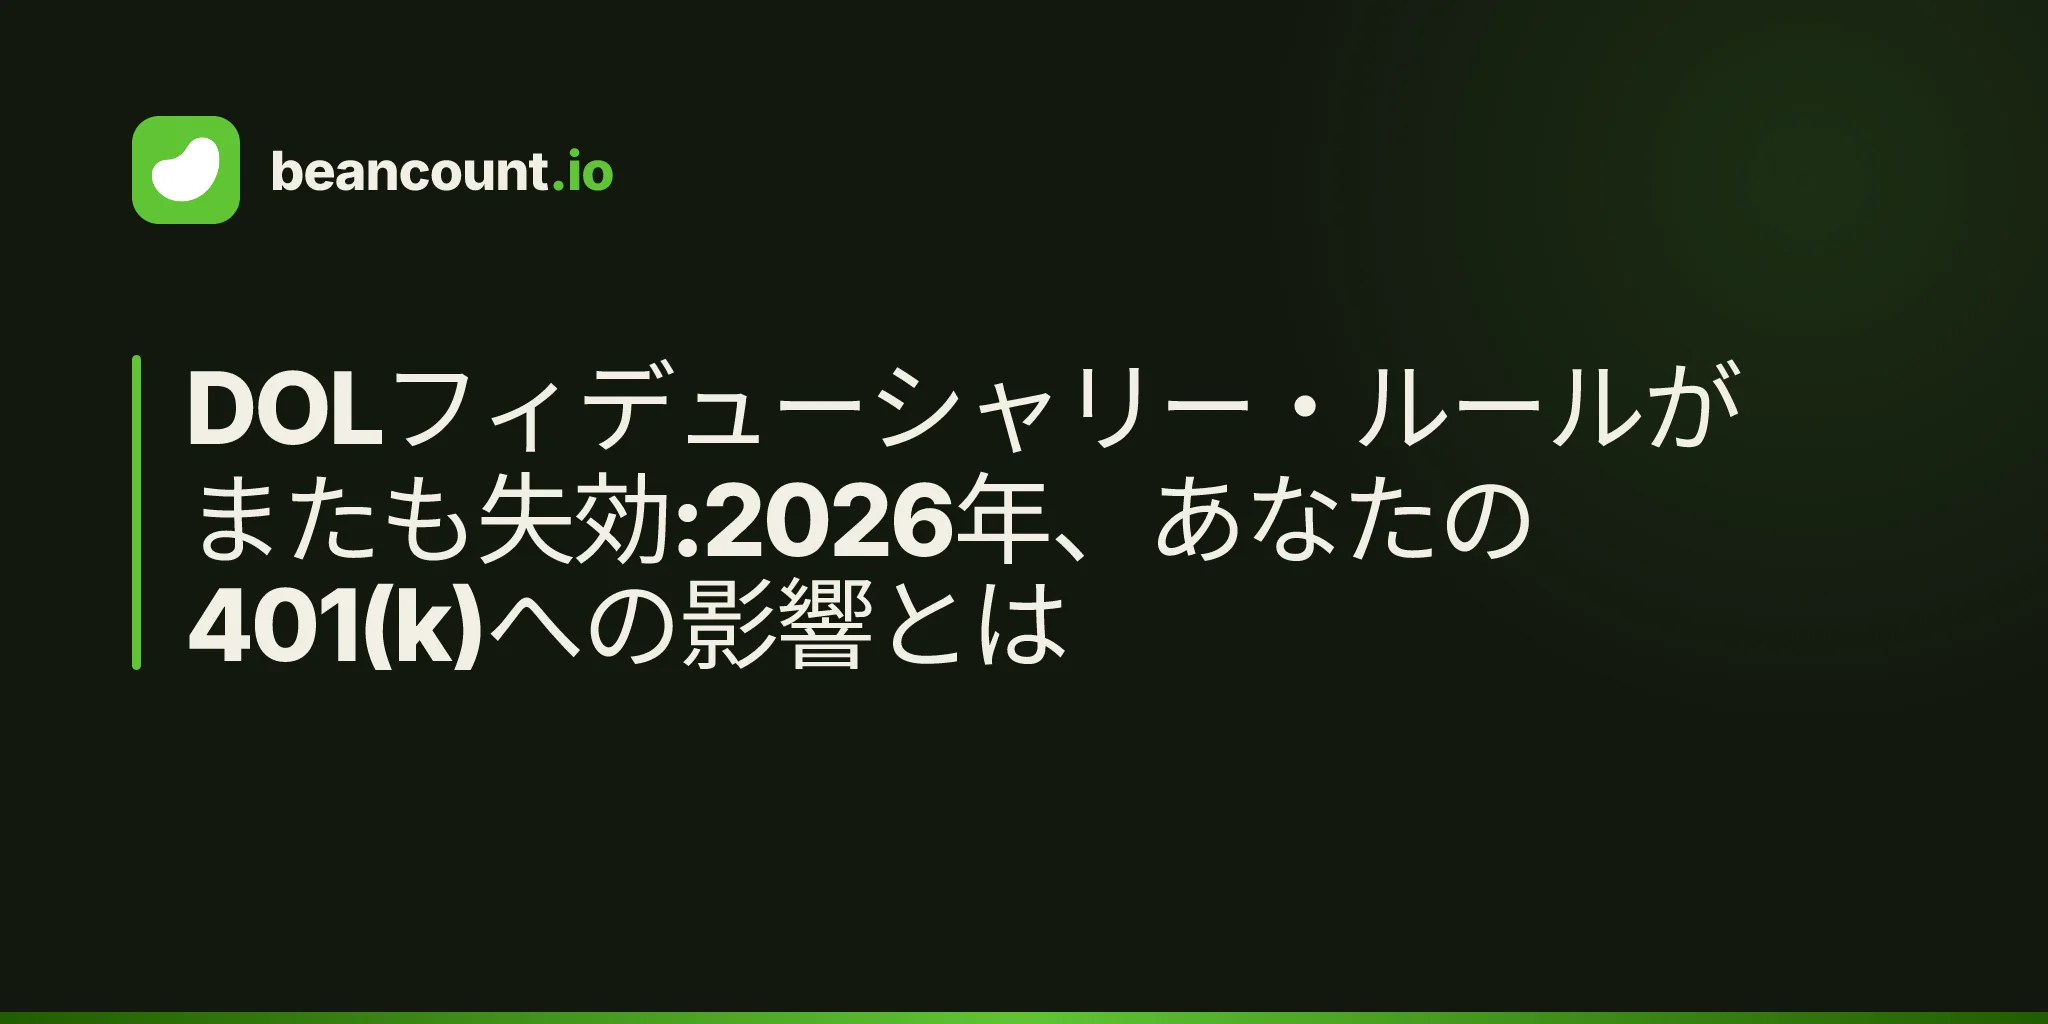
中小企業の引退の波:買い手が実際に資金を払う出口戦略の構築方法

2026年3月に行われた約1,000人の米国中小企業経営者を対象とした調査では、40%が10年以内に引退する見込みである一方、70%が正式な事業承継計画を持っていないことが判明しました。買い手は、売り手裁量利益に2倍から4倍の倍率を掛けて中小企業を評価し、経営者依存、顧客集中、信頼性の低い帳簿に応じて割引します。このガイドでは、3年から5年にわたる6つのパートからなる計画——2つの目標数値、3年間のクリーンな財務諸表、業務の代替可能性、リスクの分散、意図的な出口経路(第三者売却、家族承継、経営陣による買収、またはESOP)、そしてCPAと弁護士とともに逆算で構築したタイムライン——に加えて、出口を縮小させる3つの過ちを解説します。
2026年に社会保障を受けながら働く:収入テストが給付から差し引く金額

2026年、社会保障の退職収入テストでは、完全退職年齢前に稼いだ額が$24,480を超えると、$2ごとに$1の給付が差し引かれ、完全退職年齢に達する年に$65,160を超えると、$3ごとに$1が差し引かれます。賃金と自営業の純利益が対象となり、年金、IRAの引き出し、配当、賃貸収入は対象外です。差し引かれた給付は、完全退職年齢到達時に毎月の給付額の増額として還元されます。

承継計画の認識ギャップ:中小企業オーナーの65%が出口戦略を持たない理由——そして買い手が信頼できる計画の作り方

中小企業オーナーの40%が今後10年以内に退職を予定しているが、70%が正式な承継計画を持たず、完全に準備ができているのは8%のみ。Revenued財閥によると、後継者の5%が計画の存在を想定している一方で、実際に計画を持つオーナーは35%にすぎない。本ガイドでは、24ポイントのギャップ、評価方法、簿記のQofE準備、融資を受けられる事業にするための12ヶ月の承継計画を解説します。

2026年HSA限度額が4,400ドルと8,750ドルに引き上げ: スモールビジネスオーナーのための年間登録前プレイブック

IRS Rev. Proc. 2025-19により、2026年のHSA限度額は本人のみ4,400ドル、家族8,750ドル(55歳以上は1,000ドルのキャッチアップ上乗せ)となり、HDHPの最低控除額も本人1,700ドル/家族3,400ドルに引き上げられます。このガイドでは、スモールビジネスがオープン加入期間前にカフェテリアプラン、給与天引き上限、および記帳をどのように更新すべきかを説明し、トリプル税制優遇を最大限に活用して過払いや比較均等性の罰則を回避する方法を解説します。

ACA補助金の崖が2026年に復活:63,840ドル近辺の自営業者がSEP IRAで保険料税額控除を維持する方法

拡大されたACA補助金は2025年12月31日に失効したため、2026年に単身申告者のMAGIがおよそ63,840ドルを1ドルでも超えると保険料税額控除をすべて失い、マーケットプレイスの保険料率は中央値で18%上昇します。控除可能なSEP IRA、ソロ401(k)、伝統的IRA、HSAへの拠出は調整総所得の前で控除されるため、控除が利用するMAGIを引き下げます。また、2025年以降の課税年度については超過前払い控除の返済上限が撤廃され、超過分の全額が返済対象となります。

IRA拠出限度額が2026年に$7,500へ引き上げ:フリーランサーと小規模事業主のための、数年ぶりの大幅増額ガイド

IRA拠出限度額が2026年に$7,500へ上昇——2023年以来の基本額引き上げに加え、50歳以上向けの新たな$1,100キャッチアップ。対象となる人、ソロ401(k)やSEPとの併用方法、そして2027年4月15日までにフリーランサーが追加枠を確保する方法を解説します。

小規模事業者向けPLESA:年金連動緊急貯蓄口座は2026年にどう機能するか

PLESAは、401(k)に組み込まれたRoth型の緊急貯蓄口座で、上限は2,500ドル、従業員は毎月いつでも税制優遇かつペナルティなしで引き出せます。このガイドでは、SECURE 2.0による年金連動緊急貯蓄口座が小規模事業でどのように機能するか、拠出規則、マッチングの注意点、コンプライアンスチェックリスト、そして2026年に導入する価値があるかどうかについて解説します。

DB(k)プラン:なぜ401(k)と年金の統合は失敗したのか、そして小規模事業主が代わりに利用しているもの

セクション414(x)に基づくDB(k)プランは、小規模事業主が401(k)と年金を一つのプランにまとめることを可能にしましたが、ほとんど誰にも採用されませんでした。ここではその失敗の理由(IRSへの二重申請手数料、変わらない管理業務、経営者拠出額の減少)と、代わりにキャッシュバランスプランと401(k)プロフィットシェアリングを組み合わせたDB/DCコンボが、年配の経営者の税控除対象拠出額を年間48万ドル以上に引き上げる方法を説明します。

自営業者のためのメガバックドアRoth:ソロ401(k)で2026年に72,000ドルを積み立てる方法

税引後の任意拠出が可能なソロ401(k)を利用することで、自営業の経営者は2026年に最大72,000ドル、60~63歳のキャッチアップを利用すると83,250ドルまで、所得制限なしで税引後資金をRothに変換して積み立てられます。3つの拠出バケットの仕組み、純収入15万ドルでの具体例、そしてプラン文書で許可すべき内容を解説します。

2026年のQLAC:21万ドルの適格長寿年金契約上限がRMDをどう縮小するか

QLACを利用すると、従来のIRA、SEP-IRA、または401(k)から最大21万ドル(2026年のSECURE 2.0生涯上限額)を繰延年金に移すことができ、IRSは支払い開始(最長85歳まで延期可能)までその金額をRMD計算から除外します。ここでは、ルール、具体的な計算例、そしてこの戦略を避けるべきタイミングを示す損益分岐点の計算方法を説明します。