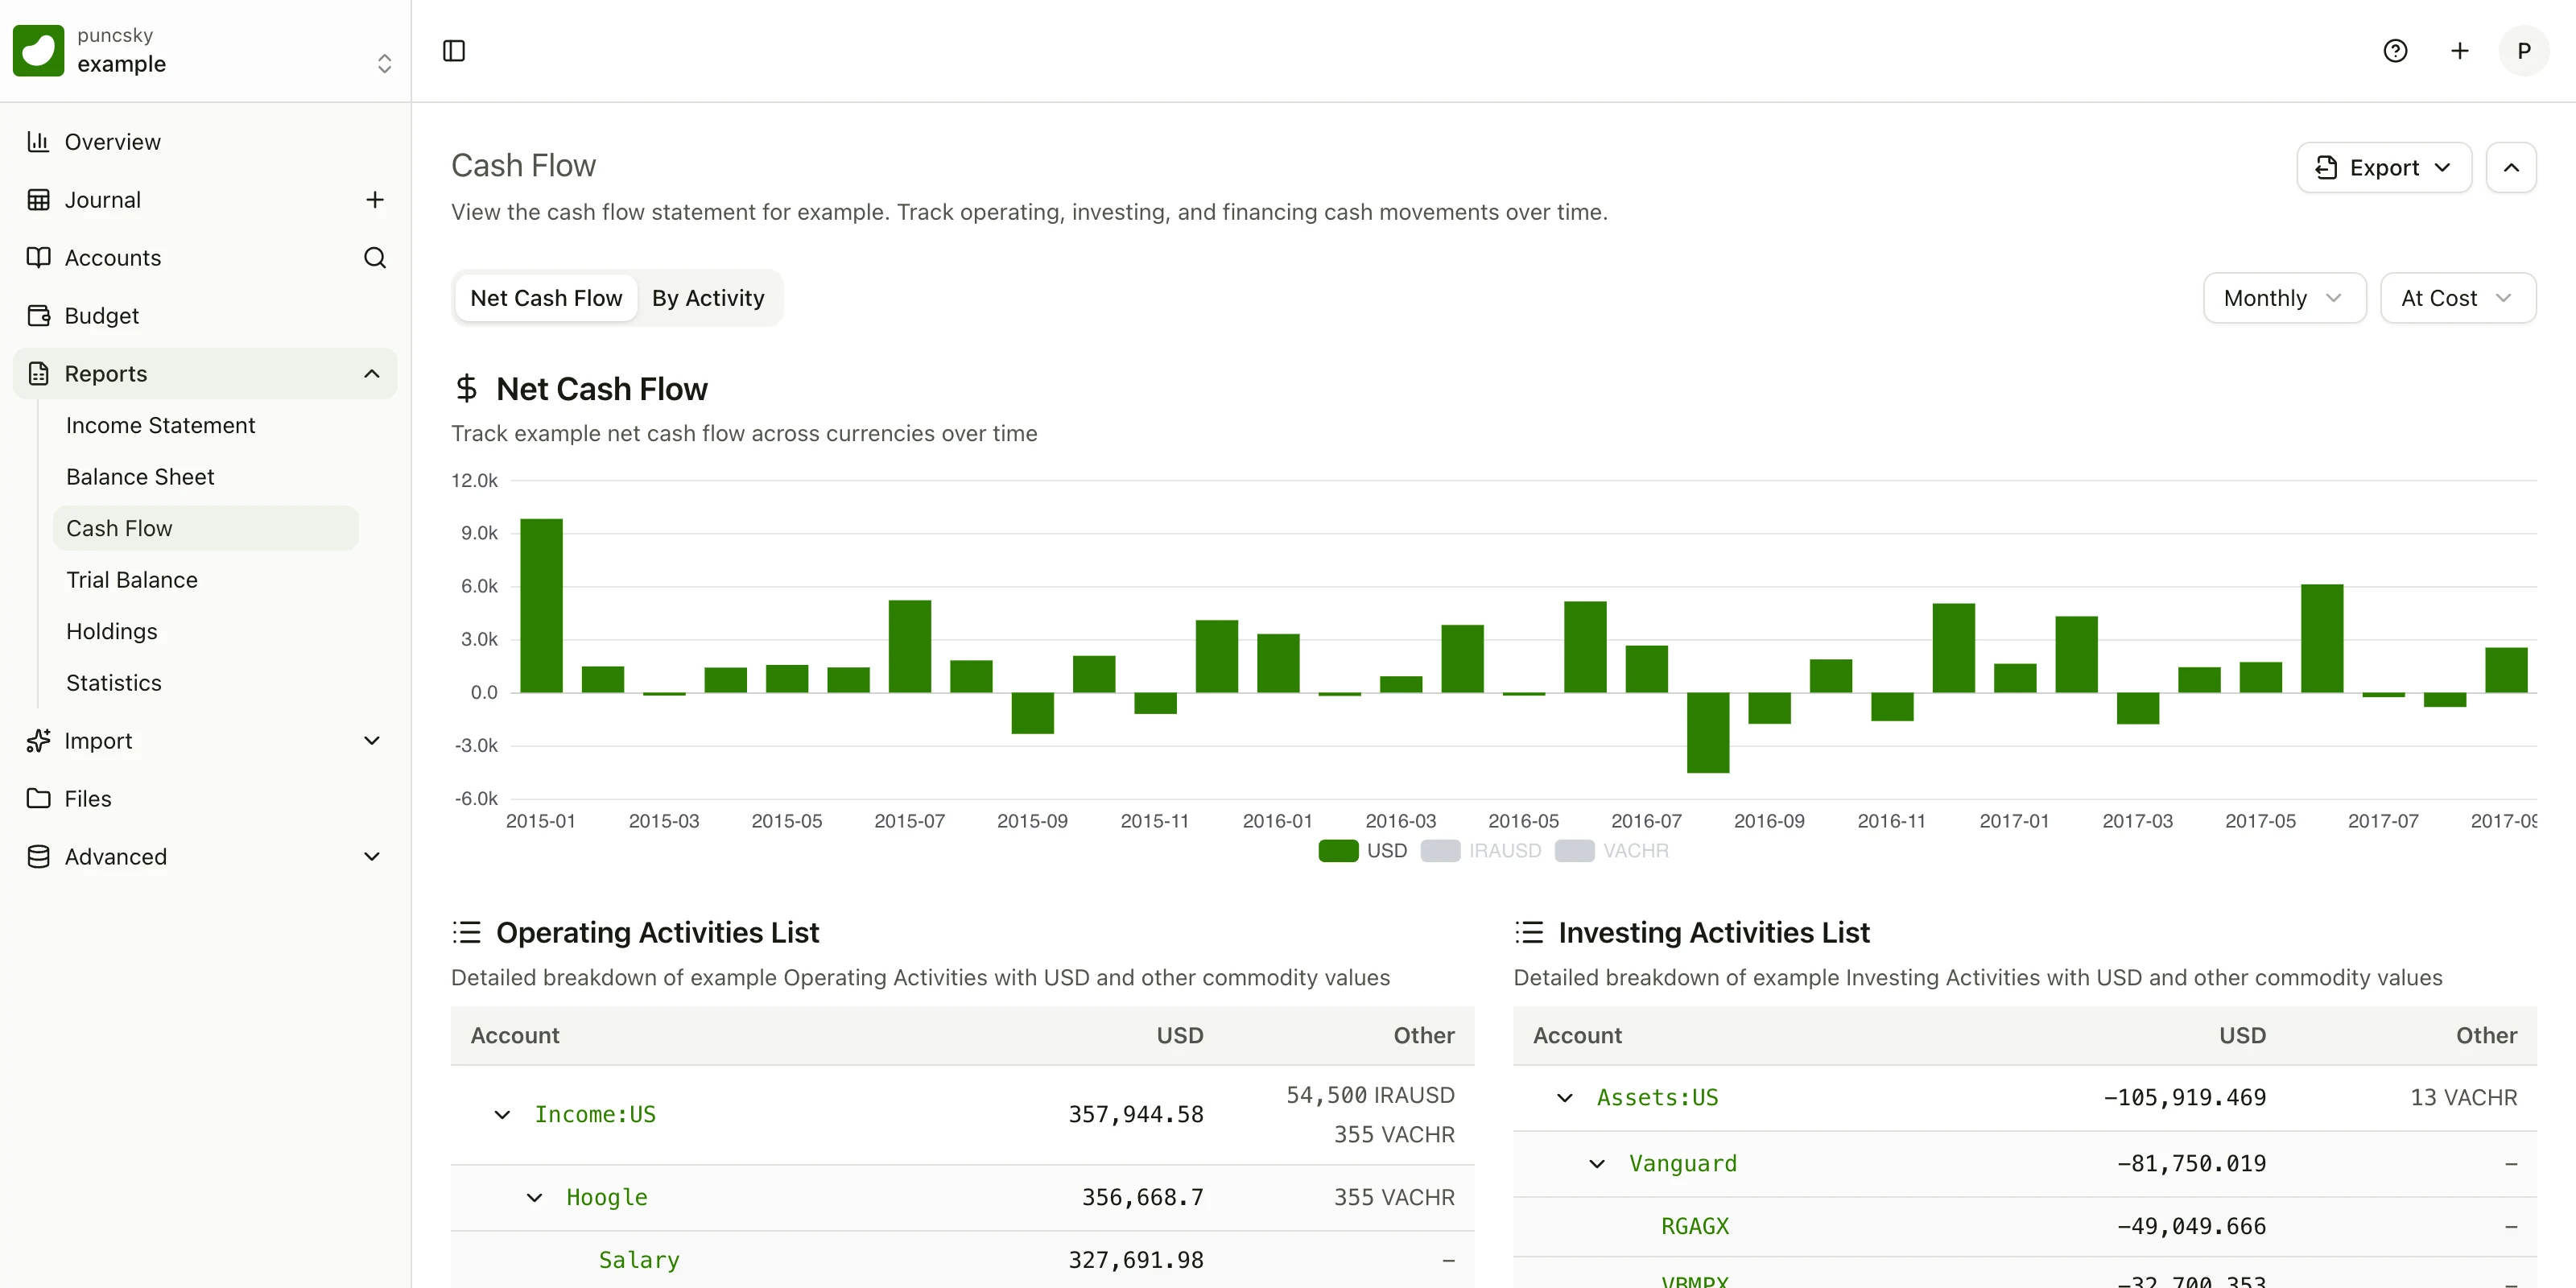
Sua demonstração de resultados diz que você obteve $80.000 de lucro no último trimestre. Seu saldo bancário indica que você tem $12.000 na conta e a folha de pagamento vence na sexta-feira. Se essa diferença já o deixou acordado à noite, o problema não é a sua lucratividade — é que lucro e caixa são dois números inteiramente diferentes, e a demonstração de fluxos de caixa é o único relatório feito para reconciliá-los.
A maioria dos proprietários de pequenas empresas já ouviu falar da demonstração de fluxos de caixa, mas nunca leu uma, muito menos percebeu que ela se apresenta em duas versões diferentes: o método direto e o método indireto. A escolha entre eles não é apenas uma preferência de formatação. Ela muda o que o relatório lhe diz, quanto tempo leva para prepará-lo e se você pode realmente usá-lo para responder à pergunta que importa: para onde foi o meu dinheiro?
O Que a Demonstração de Fluxos de Caixa Realmente Faz
Toda demonstração de fluxos de caixa classifica seus movimentos de caixa em três categorias:
- Atividades operacionais — caixa proveniente da operação principal do negócio (pagamentos de clientes, contas de fornecedores, folha de pagamento, aluguel)
- Atividades de investimento — caixa usado para comprar ou vender ativos de longo prazo (equipamentos, propriedades, investimentos)
- Atividades de financiamento — caixa proveniente de empréstimos, contribuições de proprietários ou pagamentos de dívidas
As atividades de investimento e financiamento são calculadas da mesma forma, independentemente do método. Todo o debate direto-vs-indireto é sobre uma seção: como você chega ao "caixa líquido proveniente das atividades operacionais".
O Método Indireto: Trabalhando de Trás para Frente a Partir do Lucro
O método indireto começa com o lucro líquido da sua demonstração de resultados e o ajusta para itens que afetaram o lucro, mas não movimentaram caixa real. Um exemplo simplificado:
Lucro líquido                          $80,000
Adicionar: Depreciação e amortização    $15,000
Subtrair: Aumento em contas a receber  ($22,000)
Adicionar: Aumento em contas a pagar    $9,000
Subtrair: Aumento em estoque          ($18,000)
= Caixa líquido das atividades operacionais  $64,000
A depreciação é adicionada de volta porque reduziu o lucro sem nunca ter saído da sua conta bancária. O aumento nas contas a receber é subtraído porque representa vendas que você reconheceu como receita, mas que ainda não foram efetivamente recebidas. Essa é exatamente a lógica de conciliação por trás do porquê "lucrativo no papel" e "com pouco caixa na realidade" podem ser ambos verdadeiros no mesmo trimestre.
Por que quase todo mundo o usa: o método indireto reutiliza números que você já tem em sua demonstração de resultados e balanço patrimonial. Planilhas de depreciação, saldos de contas a receber e a pagar, e contagens de estoque — todos os dados que seu sistema de contabilidade já rastreia. Nenhuma nova informação para criar. GAAP e IFRS ambos o permitem, e é esmagadoramente o padrão da indústria: estudos de registros de empresas públicas consistentemente encontram que aproximadamente 98% usam a apresentação indireta, em grande parte por essa razão de custo de preparação.
Sua verdadeira fraqueza: ele lhe diz quanto caixa as operações produziram, mas não de onde ele realmente veio ou para onde foi. "Aumento nas contas a pagar: $9.000" não lhe diz quais fornecedores você está estendendo, ou por quantos dias. Você obtém a conciliação, não a história.
O Método Direto: Mostrando os Movimentos Reais de Caixa
O método direto ignora a conciliação e simplesmente lista os recebimentos e pagamentos de caixa reais:
Caixa recebido de clientes          $340,000
Caixa pago a fornecedores                ($210,000)
Caixa pago por despesas operacionais       ($48,000)
Caixa pago a funcionários                 ($18,000)
= Caixa líquido das atividades operacionais    $64,000
Observe que o resultado final é idêntico ao exemplo indireto — ambos os métodos devem sempre se reconciliar para o mesmo total. A diferença está inteiramente na apresentação acima dessa linha.
Por que os padrões contábeis realmente o preferem: tanto o GAAP quanto o IFRS incentivam explicitamente o método direto porque ele mostra aos leitores as entradas e saídas de caixa reais por categoria — uma resposta muito mais direta para "quanto caixa entrou dos clientes este mês?" ou "quanto estamos realmente pagando aos fornecedores?". Para uma pequena empresa que tenta planejar a folha de pagamento do próximo mês ou negociar um prazo com um fornecedor, essa especificidade é frequentemente mais útil do que uma conciliação.
Sua verdadeira fraqueza: você não pode simplesmente obtê-lo dos saldos existentes do razão. Você (ou seu sistema de contabilidade) precisa rastrear os recebimentos e desembolsos de caixa por categoria diretamente — o que geralmente significa um razão auxiliar de regime de caixa ou um software que pode filtrar transações por contraparte e categoria. Isso é mais trabalho de configuração, que é a maior razão pela qual é raro na prática, apesar da preferência dos definidores de padrões.
Então, Qual o Método Que Sua Pequena Empresa Deve Realmente Usar?
A resposta honesta é: depende do que você está usando o relatório para.
Use o método indireto se sua prioridade é a velocidade, seu contador já produz um na época dos impostos, e você principalmente precisa dele para explicar a lacuna entre lucro e caixa a um credor ou investidor que está acostumado a vê-lo no formato padrão. É também a única opção prática se seus livros não estiverem organizados para categorizar cada recebimento e pagamento de caixa conforme eles ocorrem.
Considere o método direto se você é uma empresa menor, com poucas transações — pense em um consultor individual, um varejista de um único local ou uma empresa em estágio inicial com um número gerenciável de transações mensais — onde listar os recebimentos e pagamentos reais não é um grande esforço, e você deseja especificamente uma leitura contínua do caixa coletado de clientes versus o caixa pago a fornecedores para planejamento de curto prazo. Proprietários que precisam de visibilidade genuína da disponibilidade de caixa a curto prazo, não apenas uma conciliação histórica, tendem a tirar mais proveito dele.
Na prática, muitas pequenas empresas adotam um hábito híbrido: elas deixam seu contador produzir a demonstração pelo método indireto para impostos e credores, enquanto mantêm um simples rastreador de caixa pelo método direto internamente (mesmo algo tão básico quanto transações bancárias categorizadas) para decisões semanais.
Erros Comuns Que Prejudicam Ambos os Métodos
Independentemente do método utilizado, estes erros aparecem repetidamente nas demonstrações de fluxo de caixa de pequenas empresas:
- Confundir lucro com caixa. Este é o erro que toda a demonstração existe para prevenir, e ainda é o mais comum — uma empresa pode ser lucrativa e ainda assim ficar sem caixa se os clientes pagarem atrasado ou se o estoque imobilizar o capital de giro.
- Classificar incorretamente as atividades. O principal de um pagamento de empréstimo pertence às atividades de financiamento; os juros pertencem às atividades operacionais. Misturar estes distorce todas as três seções.
- Esquecer de ajustar itens não monetários. Depreciação, amortização e baixas de créditos incobráveis reduzem o lucro líquido, mas nunca afetam sua conta bancária — deixá-los de fora (ou contá-los em dobro) distorce a conciliação.
- Não conciliar com os saldos bancários reais. Se o saldo final da sua demonstração de fluxo de caixa não corresponde ao seu extrato bancário real, algo a montante está errado — geralmente uma transação perdida ou um erro de timing entre registros de regime de competência e de caixa.
- Ignorar a sazonalidade. Um único mês forte pode fazer o fluxo de caixa parecer saudável quando uma estação lenta está prestes a testar suas reservas. Olhe para o fluxo de caixa dos últimos 12 meses, não apenas o período mais recente.
Um Exemplo Prático: A Padaria Que Parecia Bem no Papel
Considere uma padaria que acabou de fechar um forte trimestre de férias. A receita aumentou e a demonstração de resultados mostrou $50.000 de lucro líquido após um sólido impulso de atacado em três novas contas de mercearia. O proprietário presumiu que a conta bancária refletiria isso.
Não refletiu. O caixa estava, na verdade, $6.000 menor no trimestre. A demonstração de fluxo de caixa pelo método indireto mostrou o porquê em três linhas: um aumento de $28.000 em contas a receber (as novas contas de mercearia pagaram em termos de 45 dias em vez de dinheiro na entrega), um aumento de $11.000 no estoque (farinha e embalagens extras compradas antes da corrida de feriados), parcialmente compensado por $9.000 de depreciação adicionados de volta em um novo forno de fermentação. Nada disso aparece na demonstração de resultados — o lucro era real, mas uma grande parte dele estava em faturas não pagas e estoque armazenado em vez de no banco.
Uma demonstração pelo método direto para o mesmo trimestre teria tornado a mesma história mais concreta: "$180.000 arrecadados de clientes" contra "$205.000 pagos a fornecedores e $31.000 pagos por um novo forno" diz imediatamente ao proprietário que os pagamentos a fornecedores e as compras de equipamentos superaram as arrecadações reais — o que é exatamente o tipo de leitura que incita uma conversa com aquelas contas de mercearia sobre o endurecimento das condições de pagamento, em vez de uma vaga sensação de que "o caixa está apertado".
O Rastreamento do Fluxo de Caixa Começa Com Livros Contábeis Organizados
Qualquer que seja o método escolhido, a demonstração é tão boa quanto os registros subjacentes que a alimentam. Se seu plano de contas não separa claramente as transações de regime de caixa das entradas de regime de competência, ambos os métodos exigirão ajustes manuais a cada período de relatório.
É aqui que a contabilidade em texto simples tem uma verdadeira vantagem: como cada transação reside em um livro-razão legível por humanos e com controle de versão, você pode consultar recebimentos e pagamentos de caixa por categoria sob demanda — os dados exatos que o método direto precisa — sem esperar por uma exportação do sistema. Beancount.io oferece essa transparência gratuitamente, sem dependência de fornecedor e sem relatórios de "caixa preta". Comece gratuitamente e veja seu fluxo de caixa da maneira como seus dados contábeis realmente funcionam, e não apenas como um modelo os renderiza.