پرش به محتوای اصلی

#compliance

انطباق

پیمایش در مقررات نظارتی و حفظ سوابق مالی آماده برای حسابرسی

حسابداری برای شرکت‌های حمل‌ونقل محلی و بین‌شهری: متصدیان حمل، دلالان، اضافه بهای سوخت و تسویه حساب رانندگان

ایجاد یک سرفصل حساب‌ها که درآمدهای متصدی حمل را از دریافتی‌های واسطه‌ای دلال تفکیک می‌کند، اضافه بهای سوخت و موجودی لوازم بسته‌بندی را به درستی مدیریت می‌نماید و تسویه حساب رانندگان را با بارنامه‌ها مطابقت می‌دهد — انضباط حسابداری که از حاشیه سود در عملیات جابه‌جایی محلی و راه دور محافظت می‌کند.

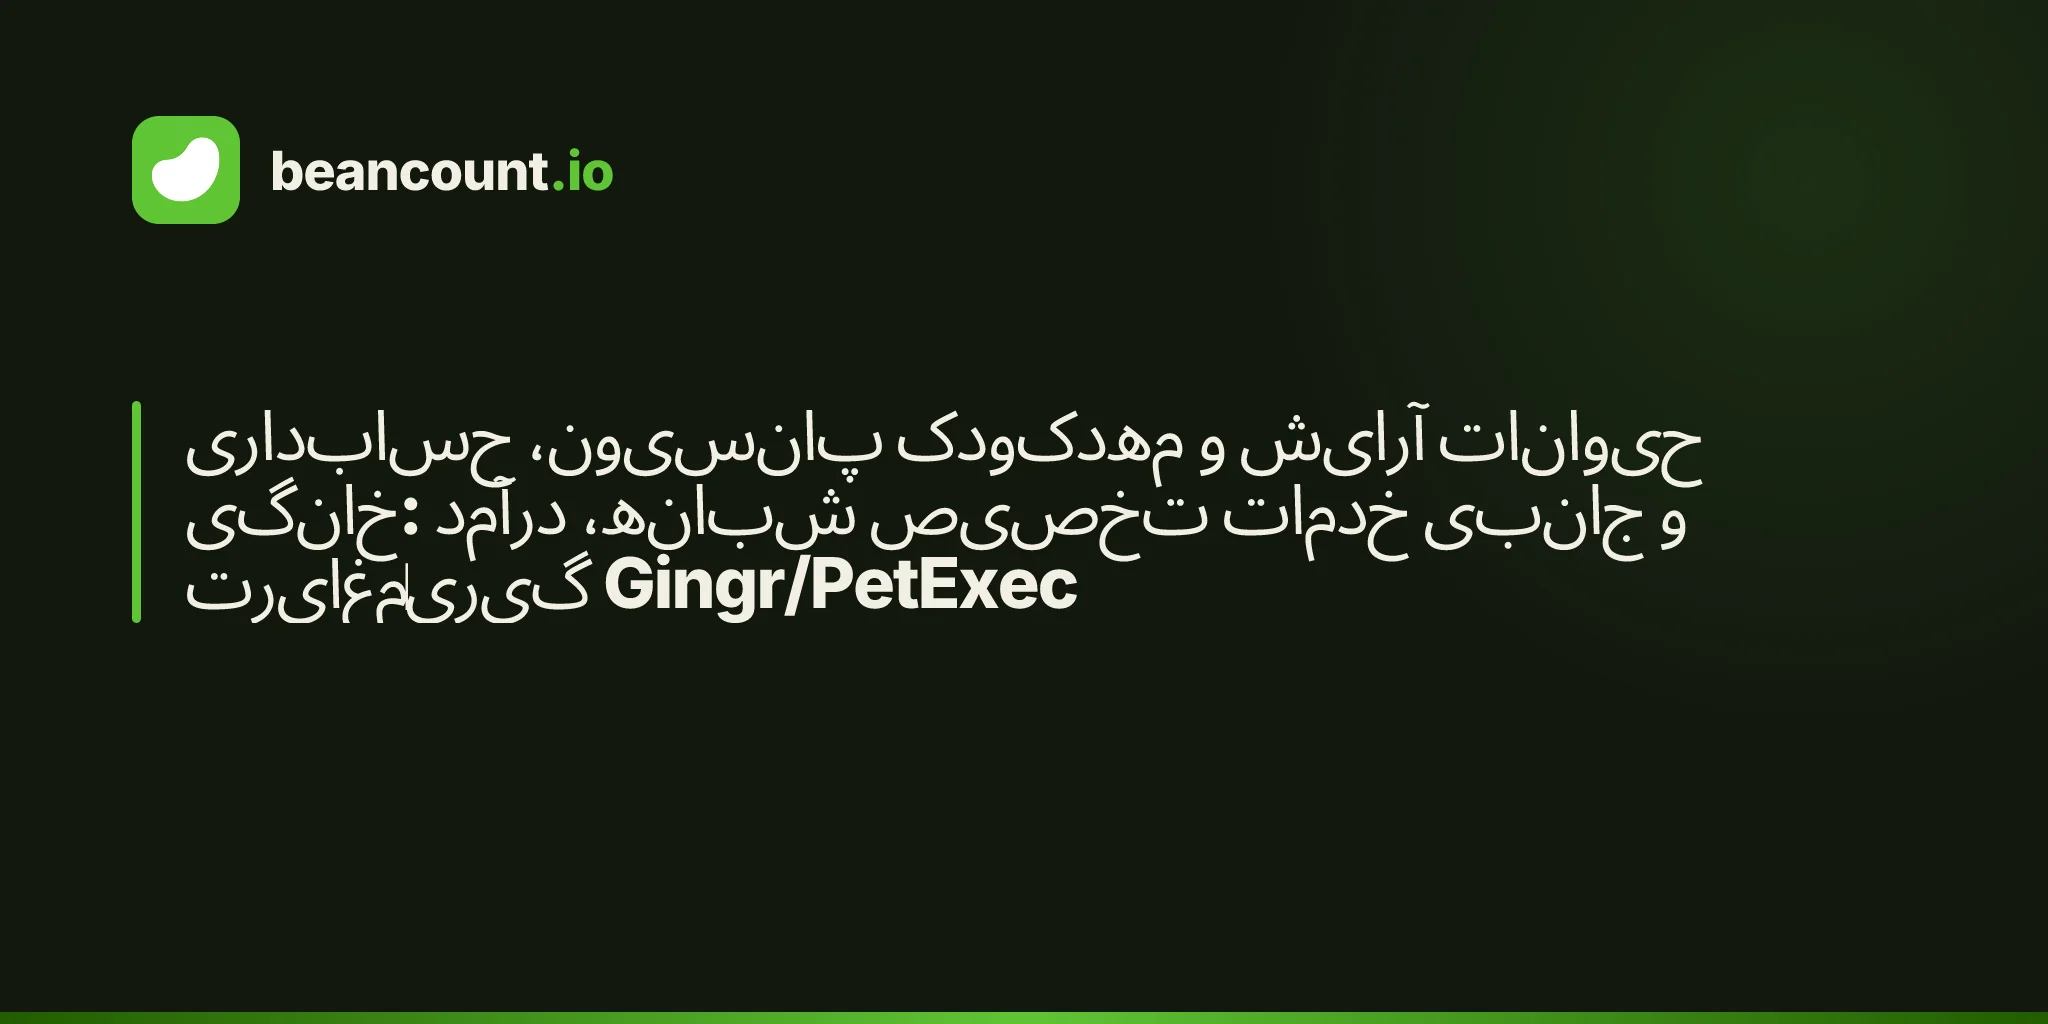
حسابداری پانسیون، مهدکودک و آرایش حیوانات خانگی: درآمد شبانه، تخصیص خدمات جانبی و مغایرت‌گیری Gingr/PetExec

مدیران پانسیون، مهدکودک و آرایش حیوانات خانگی سه کسب‌وکار را زیر یک سقف اداره می‌کنند — خدماتی که به مرور زمان تحقق می‌یابند، خرده‌فروشی که در لحظه فروش انجام می‌شود و تراکنش‌های واسطه‌ای که هرگز درآمد نیستند. این راهنما یک سرفصل حساب‌ها ایجاد می‌کند که خطوط خدمات را تفکیک کرده، درآمد پانسیون را به ازای هر شب اقامت از طریق بدهی درآمد معوق شناسایی می‌کند، خدمات جانبی را به بخشی که آن‌ها را ایجاد کرده اختصاص می‌دهد و خلاصه‌های روزانه Gingr یا PetExec را با جداسازی کارمزدهای پردازشگر، انعام‌های پرداختنی، بیعانه‌ها و مبالغ استردادی با واریزی بانکی تطبیق می‌دهد.

تراز کردن حساب امانی کارگزار املاک: مطابقت سه‌جانبه‌ای که از پروانه کسب محافظت می‌کند

یک بنگاه املاک که حتی یک مورد سپرده بیعانه را با دارایی‌های خود مخلوط کند، ممکن است پروانه خود را از دست بدهد، حتی اگر سرقتی رخ نداده باشد. در اینجا تراز سه‌جانبه بین بانک، دفتر کل و معین مشتریان آورده شده است که کارگزاران برای انطباق با قوانین ایالتی حساب امانی، مستندسازی مدیریت سپرده‌ها و آمادگی برای حسابرسی از آن استفاده می‌کنند.

بخش ۲۷۷ و ۵۰۱(c)(۷): درآمد اعضا در برابر غیر اعضا برای کلوپ‌های اجتماعی

کلوپ‌های اجتماعی موضوع بخش ۵۰۱(c)(۷) باید درآمد غیر اعضا را زیر ۳۵٪ از کل دریافتی‌ها و استفاده غیر اعضا از تاسیسات را زیر ۱۵٪ نگه دارند، در حالی که بخش ۲۷۷ زیان‌های مربوط به بخش اعضا را برای سازمان‌های عضویت غیر معاف قرنطینه می‌کند. این راهنما نحوه تعامل این دو قانون، نحوه تخصیص هزینه‌های UBTI در فرم ۹۹۰-T و نحوه ساختاردهی به سرفصل‌های حساب‌ها را بررسی می‌کند تا تفکیک عضو/غیرعضو در برابر بررسی‌های IRS پابرجا بماند.

اعتبار مالیاتی شارژر خودروی برقی بخش 30C پیش از ضرب‌الاجل ۳۰ ژوئن ۲۰۲۶: حوزه‌های سرشماری، دستمزد رایج و فرم ۸۹۱۱

اعتبار بخش 30C معادل ۳۰٪ هزینه شارژر خودروی برقی را بازمی‌گرداند — تا سقف ۱,۰۰۰ دلار برای هر پورت برای صاحبان خانه و ۱۰۰,۰۰۰ دلار برای هر پورت برای مشاغل — اما پس از ۳۰ ژوئن ۲۰۲۶ منقضی می‌شود. راهنمای گام‌به‌گام واجد شرایط بودن در حوزه‌های سرشماری، قوانین دستمزد رایج و کارآموزی، تعامل با استهلاک، بازپس‌گیری و فرم ۸۹۱۱.

قراردادهای اجاره بخش ۴۶۷: اجاره‌های پلکانی، پیش‌پرداخت‌شده و معوق تحت قوانین ضد سوءاستفاده کد مالیاتی

بخش ۴۶۷ حسابداری تعهدی و بهره ضمنی را بر اجاره‌های تجاری بالای ۲۵۰,۰۰۰ دلار با اجاره‌های پلکانی، پیش‌پرداخت‌شده یا معوق تحمیل می‌کند — این قانون روش نقدی را لغو کرده، بخشی از هر پرداخت اجاره را به عنوان یک وام فرضی بین موجر و مستأجر بازتعریف می‌کند و تفاوت‌های مالیاتی-دفتری جدول M-1 را نسبت به اجاره خط مستقیم ASC 842 ایجاد می‌نماید.

تراست‌های تشییع جنازه واجد شرایط طبق ماده ۶۸۵: انجام انتخاب QFT، فرم 1041-QFT، و تطبیق قوانین ایالتی پیش‌خرید خدمات

نحوه استفاده غسالخانه‌ها، آرامستان‌ها و ارائه‌دهندگان خدمات یادبود از انتخاب ماده ۶۸۵ IRC در فرم 1041-QFT برای مالیات بر درآمد تراست‌های پیش‌خرید بر اساس نرخ‌های مالیاتی انفرادی هر قرارداد — و نحوه تطبیق قوانین ایالتی پیش‌خرید، درآمدهای معوق و دارایی‌های محدود شده تراست در دفاتر اپراتور.

قانون اجاره به خود بر اساس بخش ۴۶۹: چگونه انتخاب گروه‌بندی تله ضرر غیرفعال را خنثی می‌کند

قانون اجاره به خود در بخش ۴۶۹، اجاره دریافتی از ساختمان متعلق به خودتان را به عنوان درآمد فعال بازتعریف می‌کند در حالی که ضررها غیرفعال باقی می‌مانند — مسیری یک‌طرفه که صاحبان مشاغل کوچک را به دام می‌اندازد. یک انتخاب گروه‌بندی به‌موقع تحت مقرره ۱.۴۶۹-۴ این وضعیت را خنثی می‌کند؛ از دست دادن مهلت اولین اظهارنامه معمولاً به معنای پذیرش دائمی این عدم تقارن است.

مالیات بر فروش تسهیل‌شده در سال ۲۰۲۶: یک درگاه رایگان، ۲۴ ایالت و خدمات رایگان CSP برای فروشندگان چندایالتی

راهنمای جامع ۲۰۲۶ برای پروژه مالیات بر فروش تسهیل‌شده (SST) — بررسی ۲۴ ایالت عضو، نحوه عملکرد پورتال رایگان SSTRS، شرایط احراز صلاحیت برای دریافت خدمات رایگان از ارائه‌دهندگانی همچون Avalara، TaxCloud، Sovos یا AccurateTax، و زمان‌هایی که SST انتخاب مناسبی برای فروشندگان آنلاین و SaaS چندایالتی نیست.

شناسایی درآمد آژانس مسافرتی: راهنمای استاندارد ASC 606 (اصیل در برابر نماینده)، تسویه حساب ARC و فرم 1099-NEC

دو آژانس مسافرتی ممکن است یک سفر ۱۰,۰۰۰ دلاری مشابه را رزرو کنند، اما تحت استاندارد ASC 606 درآمدهایی با ده برابر اختلاف گزارش کنند. این راهنمای کاربردی شامل بررسی آزمون کنترل اصیل در برابر نماینده، زمان‌بندی تاریخ حرکت، جریان‌های تسویه حساب ARC، تسهیم کمیسیون آژانس‌های میزبان و آستانه‌های گزارش‌گری فرم 1099-NEC است.

بدهی مرخصی‌های با حقوق طبق استاندارد ASC 710-10: تعهدی کردن PTO، مرخصی استحقاقی و مرخصی استعلاجی

استاندارد ASC 710-10 کارفرمایان را ملزم می‌کند تا برای PTO، مرخصی‌های استحقاقی و استعلاجی که قابلیت واگذاری یا انتقال به سال بعد را دارند، بدهی ترازنامه‌ای ثبت کنند. این راهنما شامل آزمون چهاربخشی، قوانین مرخصی مطالعاتی و PTO نامحدود، نحوه محاسبه ذخیره و ثبت‌های روزنامه است.

قانون مصلحت کارفرما در سال ۲۰۲۶: چرا کارکنان دورکار شما ممکن است همچنان به ایالت محل دفتر مالیات بدهکار باشند

هشت ایالت از کارکنان دورکار به گونه‌ای مالیات می‌گیرند که گویی در دفتر حضور دارند. راهنمای سال ۲۰۲۶ درباره قانون مصلحت کارفرما، حکم زلینسکی در مه ۲۰۲۵، توافق‌نامه‌های متقابل، اعتبارات مالیاتی مقیم و آنچه کارفرمایان چند ایالتی باید کسر کنند.