Ограниченные денежные средства по ASC 230: Практическое руководство по разделению недоступных средств и сверке денежных потоков
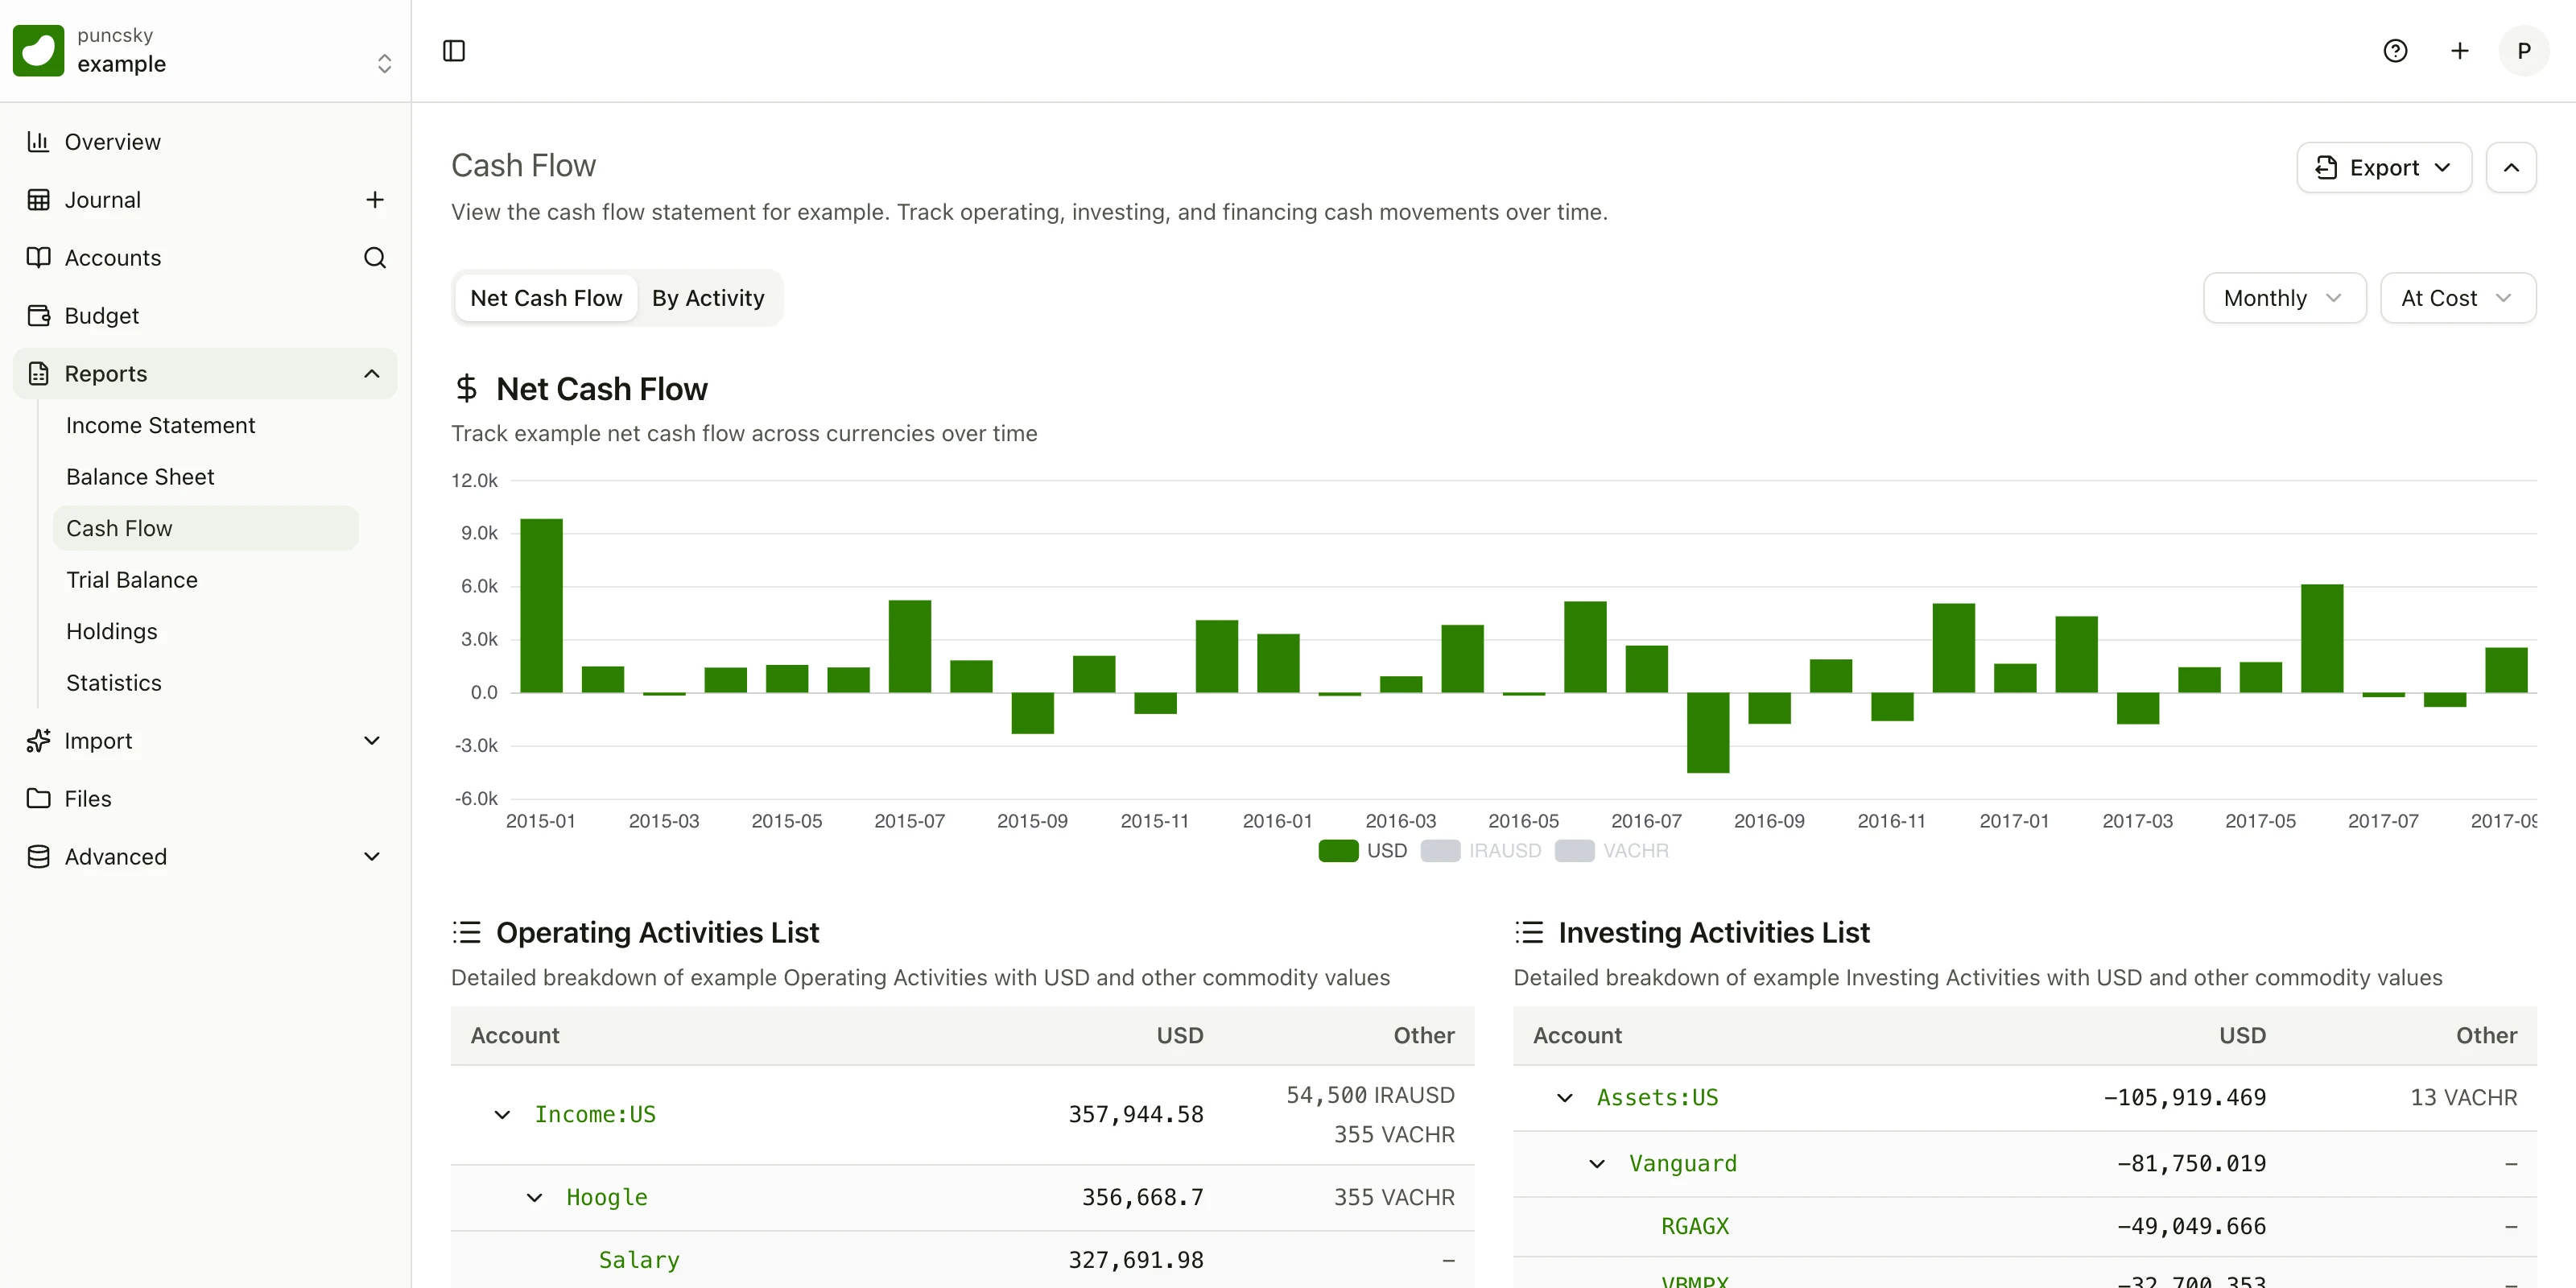
Ограниченные денежные средства — это реальные деньги, которые вы не можете свободно тратить: резервы кредитора, эскроу, депозиты клиентов. ASC 230 требует, чтобы отчет о движении денежных средств сверял совокупную сумму денежных средств, их эквивалентов и ограниченных денежных средств, а переводы между ограниченными и операционными счетами не являются денежными потоками. Это руководство показывает малым предприятиям, как выявлять ограничения, вести их на отдельных счетах главной книги, ежемесячно сверять высвобождения и увязывать отчет о движении денежных средств с балансом.