
پرش به محتوای اصلی

#tax-deductions

کسرهای مالیاتی

افزایش کسر مالیاتی و کاهش بدهی مالیاتی به صورت قانونی

سهام کسب‌وکارهای کوچک بخش ۱۲۴۴: چگونه بنیان‌گذاران شکست یک استارتاپ را به ۵۰,۰۰۰ دلار زیان عادی تبدیل می‌کنند

بخش ۱۲۴۴ به بنیان‌گذاران واجد شرایط و سرمایه‌گذاران اولیه اجازه می‌دهد تا ۵۰,۰۰۰ دلار (۱۰۰,۰۰۰ دلار در اظهارنامه مشترک) از زیان سرمایه‌ای ناشی از شکست سهام شرکت‌های نوع C را به زیان عادی قابل کسر از حقوق (W-2)، درآمد فریلنسری یا سود بانکی تبدیل کنند. این راهنما شامل شرایط صلاحیت، سقف سرمایه ۱ میلیون دلاری، گزارش‌دهی در فرم ۴۷۹۷ و مراحل تأسیس برای حفظ قابلیت دفاع از این کسر مالیاتی است.
کسر بیمه درمانی افراد خوداشتغال: چگونه بخش 162(l) از ریزکردن اقلام بهتر عمل میکند

بخش 162(l) به صاحبان مشاغل انفرادی، شرکا، و سهامداران بیش از 2 درصدی اس-کورپ اجازه میدهد حق بیمه درمانی، دندانپزشکی، بینایی، مراقبت بلندمدت، و مدیکر را بالای خط در جدول 1، ردیف 17 کسر کنند — و از سقف 7.5 درصدی درآمد ناخالص تعدیلشده که بر کسورات پزشکی ریزکردنی اعمال میشود عبور کنند. فرم 7206 سه محدودیت را اعمال میکند — درآمد اکتسابی، ماههای تحت پوشش یارانهای، و هماهنگی با اعتبار مالیاتی حقبیمه — و صاحبان اس-کورپ باید حق بیمه را در جعبه 1 فرم W-2 (نه جعبه 3 یا 5) لحاظ کنند تا کسر حفظ شود.

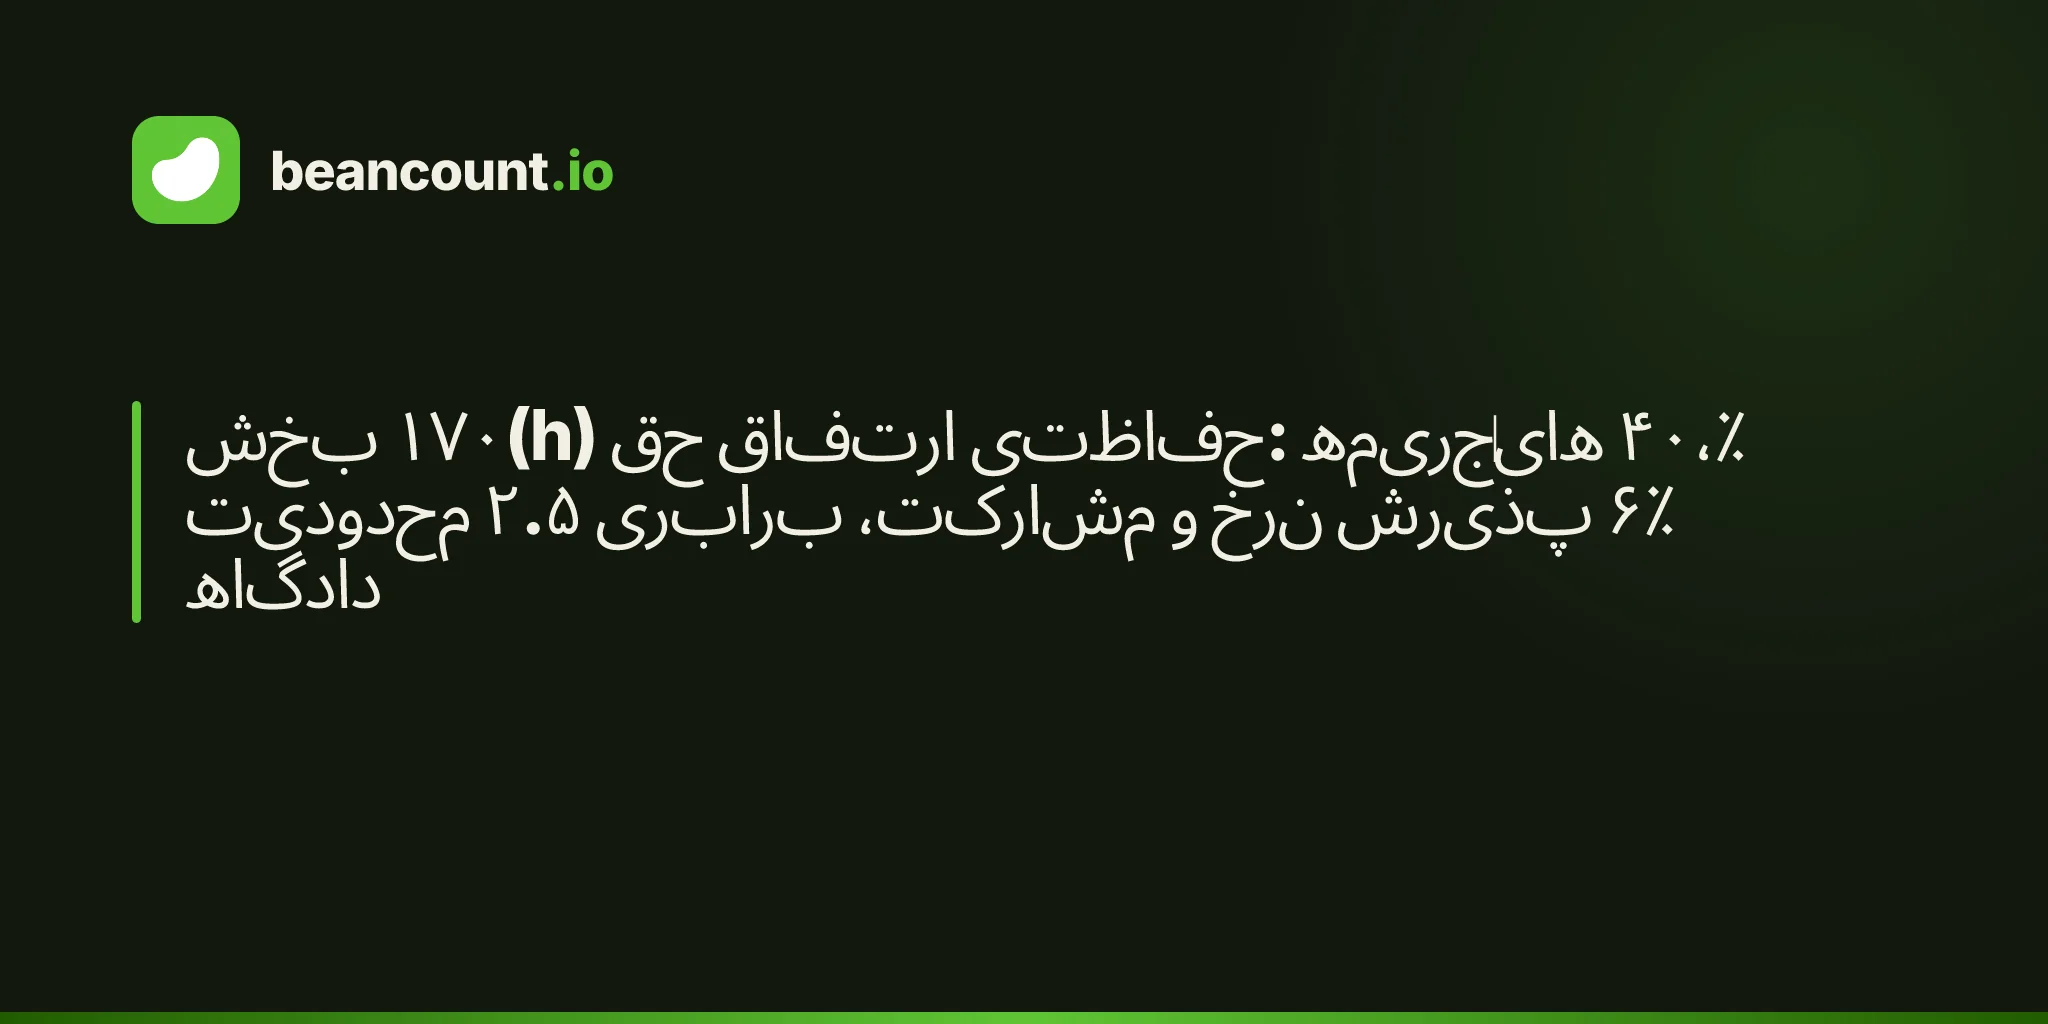
کسورات حق ارتفاق حفاظتی بخش 170(h): چرا اهداکنندگان با درآمد بالا با جریمه‌های ۴۰ درصدی، حسابرسی‌های خودکار و نرخ پذیرش ۶ درصدی دادگاه روبرو می‌شوند

بخش 170(h) به مالکان زمین اجازه می‌دهد تا ارزش از دست رفته ناشی از اعمال محدودیت حفاظتی دائمی بر املاک و مستغلات را کسر کنند، اما IRS ساختارهای سندیکایی با نسبت بالا را به عنوان «تراکنش‌های فهرست شده» طبقه‌بندی کرده و اکنون بیش از ۹۰ درصد از کسر ادعایی را در دادگاه رد می‌کند. این راهنما تست صلاحیت چهار بخشی، سقف مبنای ۲.۵ برابری تحت بخش 170(h)(7)، جریمه مسئولیت مطلق ۴۰ درصدی، الزامات فرم ۸۲۸۳، مرور زمان شش ساله و فرصت تسویه IRS در سال ۲۰۲۶ را توضیح می‌دهد.

بخش ۱۷۰(h) حق ارتفاق حفاظتی: جریمه‌های ۴۰٪، محدودیت ۲.۵ برابری مشارکت، و نرخ پذیرش ۶٪ دادگاه

بخش ۱۷۰(h) به مالکان زمین اجازه می‌دهد کاهش ارزش منصفانه بازار ناشی از حق ارتفاق حفاظتی دائمی را کسر کنند، اما نسخه‌های سندیکایی اکنون با سقف ۲.۵ برابری مبنای مشارکت طبق قانون SECURE 2.0، جریمه ۴۰ درصدی اظهار خلاف واقع فاحش در ارزش‌گذاری و میانگین نرخ پذیرش ۶ درصدی دادگاه مالیاتی در زمان محاکمه مواجه هستند.

بخش ۱۷۹ در مقابل ۱۰۰٪ استهلاک پاداش تحت OBBBA: نحوه انتخاب کسر هزینه تجهیزات توسط کسب‌وکارهای کوچک در سال ۲۰۲۶

قانون OBBBA به طور دائم استهلاک پاداش ۱۰۰٪ را احیا کرد و سقف بخش ۱۷۹ را برای سال ۲۰۲۶ به ۲.۵۶ میلیون دلار افزایش داد. یک چارچوب عملی برای کسب‌وکارهای کوچک جهت انتخاب بین آن‌ها — شامل محدودیت‌های درآمد مشمول مالیات، عدم انطباق ایالتی، سقف‌های SUV و کسر جدید دارایی تولیدی واجد شرایط بخش ۱۶۸(n).

دارایی‌های نامشهود بخش ۱۹۷: استهلاک ۱۵ ساله برای سرقفلی، لیست مشتریان و قراردادهای عدم رقابت

بخش ۱۹۷ خریداران را در فرآیند تحصیل دارایی‌های مشمول مالیات ملزم می‌کند تا دارایی‌های نامشهود خریداری شده — شامل سرقفلی، لیست مشتریان، نیروی کار موجود و قراردادهای عدم رقابت — را به روش مستقیم طی ۱۸۰ ماه مستهلک کنند. این راهنما به بررسی تخصیص قیمت خرید در فرم ۸۵۹۴، قوانین ضد تبانی برای معاملات با اشخاص وابسته، قاعده عدم زیان در واگذاری‌ها و گزارش‌دهی فرم ۴۵۶۲ در کل چرخه ۱۵ ساله می‌پردازد.

محدودیت SSTB بخش 199A: چرا پزشکان، وکلای دادگستری و مشاوران با درآمد بالا کسر مالیاتی ۲۰ درصدی QBI را از دست می‌دهند

کسر مالیاتی ۲۰ درصدی QBI موضوع بخش 199A برای پزشکان، وکلا، مشاوران و سایر مشاغل خدماتی مشخص (SSTB) با درآمد بالا به‌طور کامل حذف می‌شود — که برای یک جراح متأهل با ۷۰۰,۰۰۰ دلار درآمد K-1 سالانه حدود ۵۲,۰۰۰ دلار هزینه دارد. این راهنما شامل آستانه‌های درآمدی سال ۲۰۲۶ (شروع حذف از حدود ۳۹۴,۶۰۰ دلار برای اظهارنامه مشترک و حذف کامل در ۵۴۴,۶۰۰ دلار)، حاشیه امن De Minimis در ۱۰٪ / ۵٪ دریافتی‌ها، قوانین ضد «تجزیه و ترکیب» (crack and pack) طبق آیین‌نامه §1.199A-5(c)(2) و استراتژی‌های کاربردی مانند طرح‌های مزایای معین و برنامه‌ریزی دستمزد W-2 برای حفظ این کسر مالیاتی است.

پرتگاه SSTB در بخش 199A: چرا پزشکان، وکیلان و مشاوران کسر مالیاتی ۲۰ درصدی QBI را از دست می‌دهند

قانون SSTB در بخش 199A، کسر مالیاتی ۲۰ درصدی درآمد کسب‌وکار واجد شرایط را برای پزشکان، وکیلان، مشاوران و مشاوران مالی پردرآمد لغو می‌کند. در سال ۲۰۲۶، بازه حذف تدریجی برای اظهارنامه‌های مشترک از ۴۰۳,۵۰۰ دلار تا ۵۵۳,۵۰۰ دلار است و OBBBA یک کسر مالیاتی حداقلی دائمی ۴۰۰ دلاری برای صاحبان کسب‌وکارهای فعال اضافه کرده است.

گروه‌بندی فعالیت غیرفعال بخش ۴۶۹: چگونه سرمایه‌گذاران املاک و مستغلات زیان‌های معلق را آزاد می‌کنند

چگونگی استفاده سرمایه‌گذاران املاک و مستغلات و مالکان چندین نهاد از انتخاب گروه‌بندی بخش ۴۶۹ تحت مقرره ۱.۴۶۹-۴ برای تجمیع ساعات در املاک مختلف و آزادسازی زیان‌های معلق — شامل آزمون واحد اقتصادی مناسب، تجمیع متخصص املاک تحت مقرره ۱.۴۶۹-۹(g)، قوانین افشای Rev. Proc. 2010-13 و دلیل اینکه چرا ثبت این انتخاب آسان‌تر از لغو آن است.

کسر مالیاتی بیمه درمانی خویش‌فرمایان تحت بخش ۱۶۲(l): هزینه‌ای که از درآمد ناخالص کسر می‌شود و برای مالکان انفرادی و صاحبان S-Corp بهتر از تفکیک هزینه‌ها است

بخش ۱۶۲(l) به مالکان انفرادی، شرکا و سهامداران بالای ۲ درصد S-corp اجازه می‌دهد تا ۱۰۰٪ حق‌بیمه‌های پزشکی، دندانپزشکی، بینایی و مراقبت طولانی‌مدت را به‌صورت مستقیم از درآمد ناخالص در جدول ۱ خط ۱۷ کسر کنند؛ به شرطی که محدودیت درآمد کسب‌شده، قانون کارفرمای همسر و فرآیند گزارش‌دهی W-2 در فرم ۷۲۰۶ را رعایت کنند.

بخش ۱۶۲(a)(2): چگونه قانون اقامتگاه مالیاتی و آزمون یک‌ساله تعیین می‌کنند که آیا هزینه‌های سفر شما قابل کسر است یا خیر

راهنمای میدانی ۲۰۲۶ برای کسورات سفر موضوع بخش ۱۶۲(a)(2) — بررسی اینکه چگونه قانون اقامتگاه مالیاتی، آزمون موقت در مقابل نامحدود، و قانون یک‌ساله تعیین می‌کنند که آیا مشاوران، پرستاران سیار و سایر کارکنان سیار می‌توانند هزینه‌های اقامت، غذا و حق مأموریت را کسر کنند یا خیر.

احیای بخش ۱۷۴الف: چگونه کسب‌وکارهای کوچک استرداد مالیاتی تحقیق و توسعه را پیش از ۶ ژوئیه ۲۰۲۶ بازپس‌گیرند

بخش ۱۷۴الف امکان هزینه‌کرد فوری تحقیق و توسعه داخلی را احیا کرده و به کسب‌وکارهای کوچک با میانگین درآمد ناخالص سالانه ۳۱ میلیون دلار یا کمتر اجازه می‌دهد اظهارنامه‌های ۲۰۲۲، ۲۰۲۳ و ۲۰۲۴ خود را برای دریافت استرداد اصلاح کنند — اما انتخاب عطف به ماسبق باید تا ۶ ژوئیه ۲۰۲۶ ثبت شود.