

بخش ۱۶، به زبان ساده: فرمهای ۳، ۴ و ۵، مهلت دو روزه، و بازیافت ششماهه
اشخاص داخلی شرکت باید معاملات را ظرف دو روز کاری در فرم ۴ گزارش کنند، و بخش ۱۶(b) سود هر معامله رفتوبرگشتی کمتر از شش ماه را بازیافت میکند.
#executive-compensation
جبران خسارت معوق غیرواجد شرایط، SERPها، جوایز سهام، انطباق بخش 409A و سایر راهبردهای جبران برای مدیران ارشد و کارکنان کلیدی
اشخاص داخلی شرکت باید معاملات را ظرف دو روز کاری در فرم ۴ گزارش کنند، و بخش ۱۶(b) سود هر معامله رفتوبرگشتی کمتر از شش ماه را بازیافت میکند.
انتفاع — هرگونه پرداخت به افراد ذینفوذ — میتواند معافیت 501(c)(3) را از بین ببرد؛ منفعت خصوصی برای اشخاص بیرونی باید صرفاً جنبی بماند. نحوه آزمون هر یک توسط IRS.
تکتریگر سهام شما را در زمان بستن معامله وست میکند؛ دوتریگر علاوه بر آن به یک خاتمه واجد شرایط در بازه حدوداً ۱۲ ماهه نیاز دارد. بدانید گرنت شما کدام را دارد.
مشاوران در جدول FAST بین ۰.۱٪ تا ۱٪ با وستینگ دوساله کسب میکنند؛ NSOها تفاوت قیمت را در زمان اعمال مالیات میزنند، سهام محدود نیازمند انتخاب بخش 83(b) در ۳۰ روز است.
اعمال ISO از مالیات عادی معاف است اما میتواند AMT را فعال کند؛ اختلاف NSO روی W-2 شما مینشیند — دورههای نگهداری IRS، شکافهای کسر مالیات و سقف ۱۰۰ هزار دلاری.
یک ترتیب پاداش اجرایی محدود، یک بیمهنامه عمر متعلق به کارمند را با پاداشهای قابلکسر ماده ۱۶۲ تأمین مالی میکند که خروج زودهنگام باعث از دست دادن آن میشود.
قوانین SIFL سازمان مالیاتی پروازهای شخصی با جت شرکت را بر اساس سنت به ازای هر مایل ارزشگذاری میکنند، نه هزینه اجاره — نرخهای نیمه دوم 2026، ضرایب کارمند کنترلکننده، گزارشدهی در W-2.
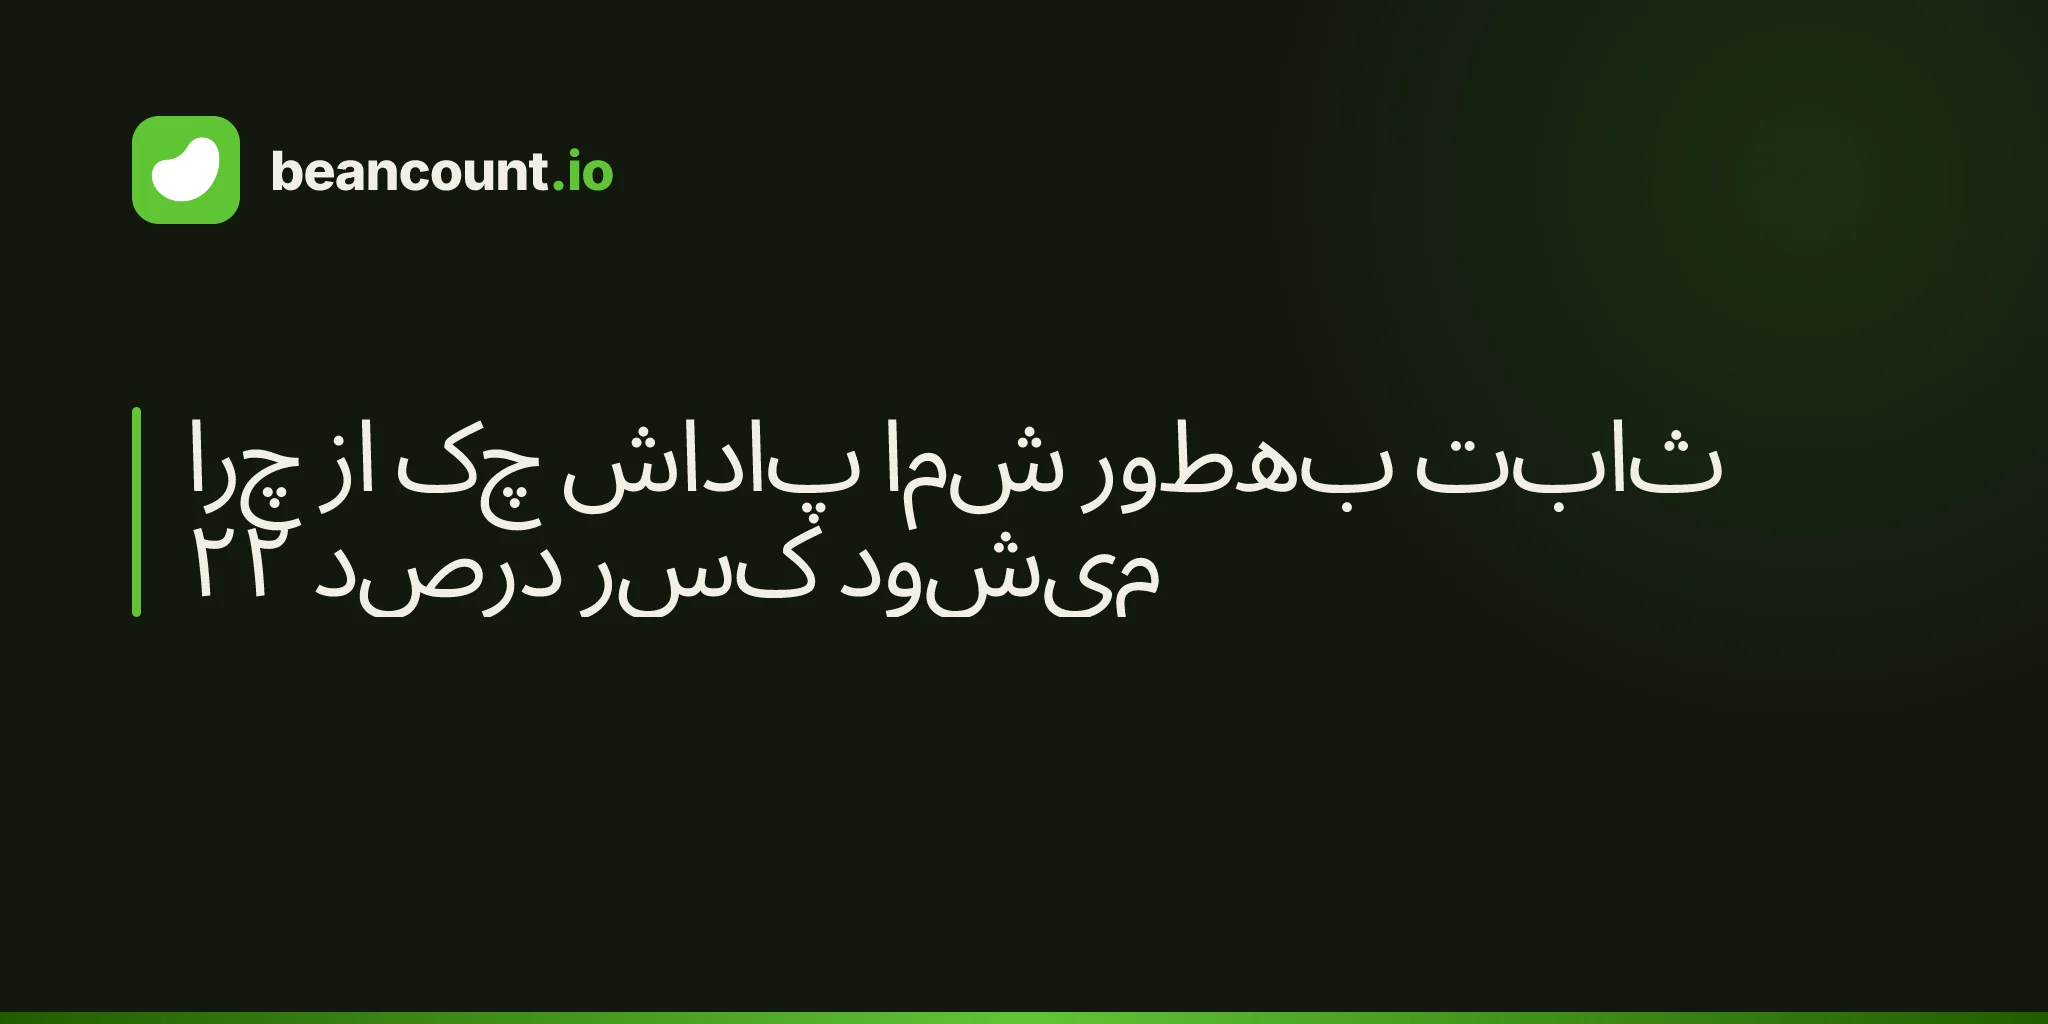
سازمان مالیاتی آمریکا به کارفرمایان اجازه میدهد از پاداشها تا سقف ۱ میلیون دلار بهطور ثابت ۲۲٪ و بالاتر از آن ۳۷٪ کسر کنند. این کسر مالیات است، نه نرخ مالیات شما؛ تفاوت آن هنگام تسلیم اظهارنامه تسویه میشود.
تراست ربی مالیات را به تعویق میاندازد اما کارمند را در ورشکستگی پشت سر طلبکاران شما قرار میدهد؛ تراست سکولار در زمان تأمین مالی مشمول مالیات IRS میشود. بر اساس اینکه چه کسی ریسک اعتباری را متحمل میشود انتخاب کنید.
درآمد ناشی از واگذاری ناسازگار ISO در عرضه نقدی، بدون کسر مالیات فدرال روی W-2 شما مینشیند — پیش از بسته شدن پنجره، مالیاتهای تخمینی آمریکا را برنامهریزی کنید.
RSUها در تاریخ وستینگ به عنوان درآمد عادی مشمول مالیات میشوند، نه در زمان فروش، و کارفرمایان نرخ ثابت ۲۲ درصدی را بر دستمزدهای مکمل تا سقف ۱ میلیون دلار کسر میکنند — که این امر کارمندانی را که در طبقات ۳۲ تا ۳۷ درصد قرار دارند، هر سال در ماه آوریل با کسری ۱۰ تا ۱۵ واحد درصدی مواجه میکند. این راهنما وستینگ دو محرکه در استارتاپهای خصوصی، چرایی عدم وجود انتخاب 83(b) برای RSUها، و خطای پایه هزینه صفر در فرم 1099-B که باعث میشود افراد دو بار بر درآمد یکسان مالیات بپردازند را پوشش میدهد.
طرح سهام خیالی به کارکنان کلیدی واحدهای فرضی اعطا میکند که ارزش شرکت را دنبال کرده و به صورت نقدی تسویه میشوند — بدون صدور سهام، بدون رقیقسازی، بدون حقوق رأی. پرداختها درآمد عادی مشمول FICA در زمان پرداخت هستند، کارفرما آنها را در همان سال کسر میکند، و جوایز تسویهشده نقدی، جوایز بدهی هستند که در هر دوره گزارشدهی به ارزش منصفانه تجدید ارزیابی میشوند. پرداخت ظرف ۲٫۵ ماه پس از پایان سالی که واحدها مستحق شدند، معافیت تأخیر کوتاهمدت بخش ۴۰۹A را برآورده میکند؛ طرح دو تا سه نفره معمولاً ۴٬۰۰۰ تا ۱۰٬۰۰۰ دلار برای راهاندازی هزینه دارد.