
ASC 230下的受限现金:分离不可用资金与调节现金流量的实用指南
受限现金是你无法自由使用的真实资金——如贷款准备金、托管账户、客户存款。ASC 230要求现金流量表将现金、现金等价物和受限现金的合计总额进行调节,而受限账户与经营账户之间的转账不属于现金流量。本指南向小企业展示如何识别限制条件、在独立总账科目中核算、每月调节释放情况,并将现金流量表与资产负债表核对一致。
#cash-flow
受限现金是你无法自由使用的真实资金——如贷款准备金、托管账户、客户存款。ASC 230要求现金流量表将现金、现金等价物和受限现金的合计总额进行调节,而受限账户与经营账户之间的转账不属于现金流量。本指南向小企业展示如何识别限制条件、在独立总账科目中核算、每月调节释放情况,并将现金流量表与资产负债表核对一致。
像 2/10、净 30 这样的现金折扣可以用两种方式记录——减少采购,或贷记一个单独的折扣账户——而国税局期望你一致地应用其中一种方法。每种选择如何改变零售商的销售成本、期末库存和年终对账,以及一个发票工作流程,防止折扣悄悄扭曲利润。
跟踪婚礼和活动客户定金、供应商承诺、递延收入、取消和活动层面的利润,而不会混淆手头现金与已赚取的钱。
澳大利亚2026-27年联邦预算扩大了ATO动态PAYG分期付款试点,目标是从2027年7月起更广泛地采用会计软件,同时宣布了——但尚未立法——的月度支付选项。本指南区分了已确认的变更与提案,解释了为何簿记质量决定软件计算的分期付款是否有帮助,并列出了小企业现在可以建立的月度结账、税务储备预测和调整证据链。
税务局可以将重大未付企业税款报告给信用报告机构——超过 15 万新西兰元且逾期 90 天以上的 GST、PAYE 或所得税债务,或逾期超过 12 个月且至少占评估收入的 30% 的债务。以下内容介绍从 2026 年 4 月 1 日起 30 天意向通知的运作方式,以及 myIR 中的审查和对账控制措施,这些措施能让余额远离你的信用档案。
反向保理让供应商可以从融资机构提前收款,而你仍在到期日支付全部发票金额。FASB ASU 2022-04 要求买方披露关键计划条款、已确认未付义务以及年度期初期末调节表。以下介绍了数据模型、月度对账和现金流分析,以确保这些数字经得起推敲。
年中预扣税检查能将“我会欠税吗?”转化为你可以据以行动的数字:核查你的 2026 年预估税款安全港(本年度税款的 90%,或上一年度税款的 100%/110%),预测预扣税额,并通过新的 W-4 表格或预估税款缴纳弥补任何差额。
面向流动兽医诊所的簿记框架——分层追踪单次就诊收入,将诊疗车及改装成本资本化,把贷款还款拆分为本金和利息,并利用边际贡献与滚动 13 周预测为每条路线定价。
尼日尔 2026 年框架对超过 CFA 100,000 的符合条件的现金支付征收 1% 的税,并对存款和运营商间转账征收 0.5%/5% 的税。本指南说明小型企业如何梳理税务风险敞口,将税款与基础交易分开记录,并每日核对现金和移动支付资金。
面向获得 ARC 认证的旅行社,提供一种以分类账为基础的方法,用于区分机票款项、航空公司结算义务、服务费收入和退款,从而让每日、每期及每月对账准确显示旅行社实际拥有多少现金。
天然野生稻的采收季固定在 8 月 15 日至 9 月 30 日之间,每日采收窗口为上午 9 点至下午 3 点,因此记账必须区分采收、加工、库存和预收客户订金。本指南将说明如何建立以作物为中心的科目表、在收入实现前将预订单视为负债、核对买方结算单,以及每周进行现金检查。
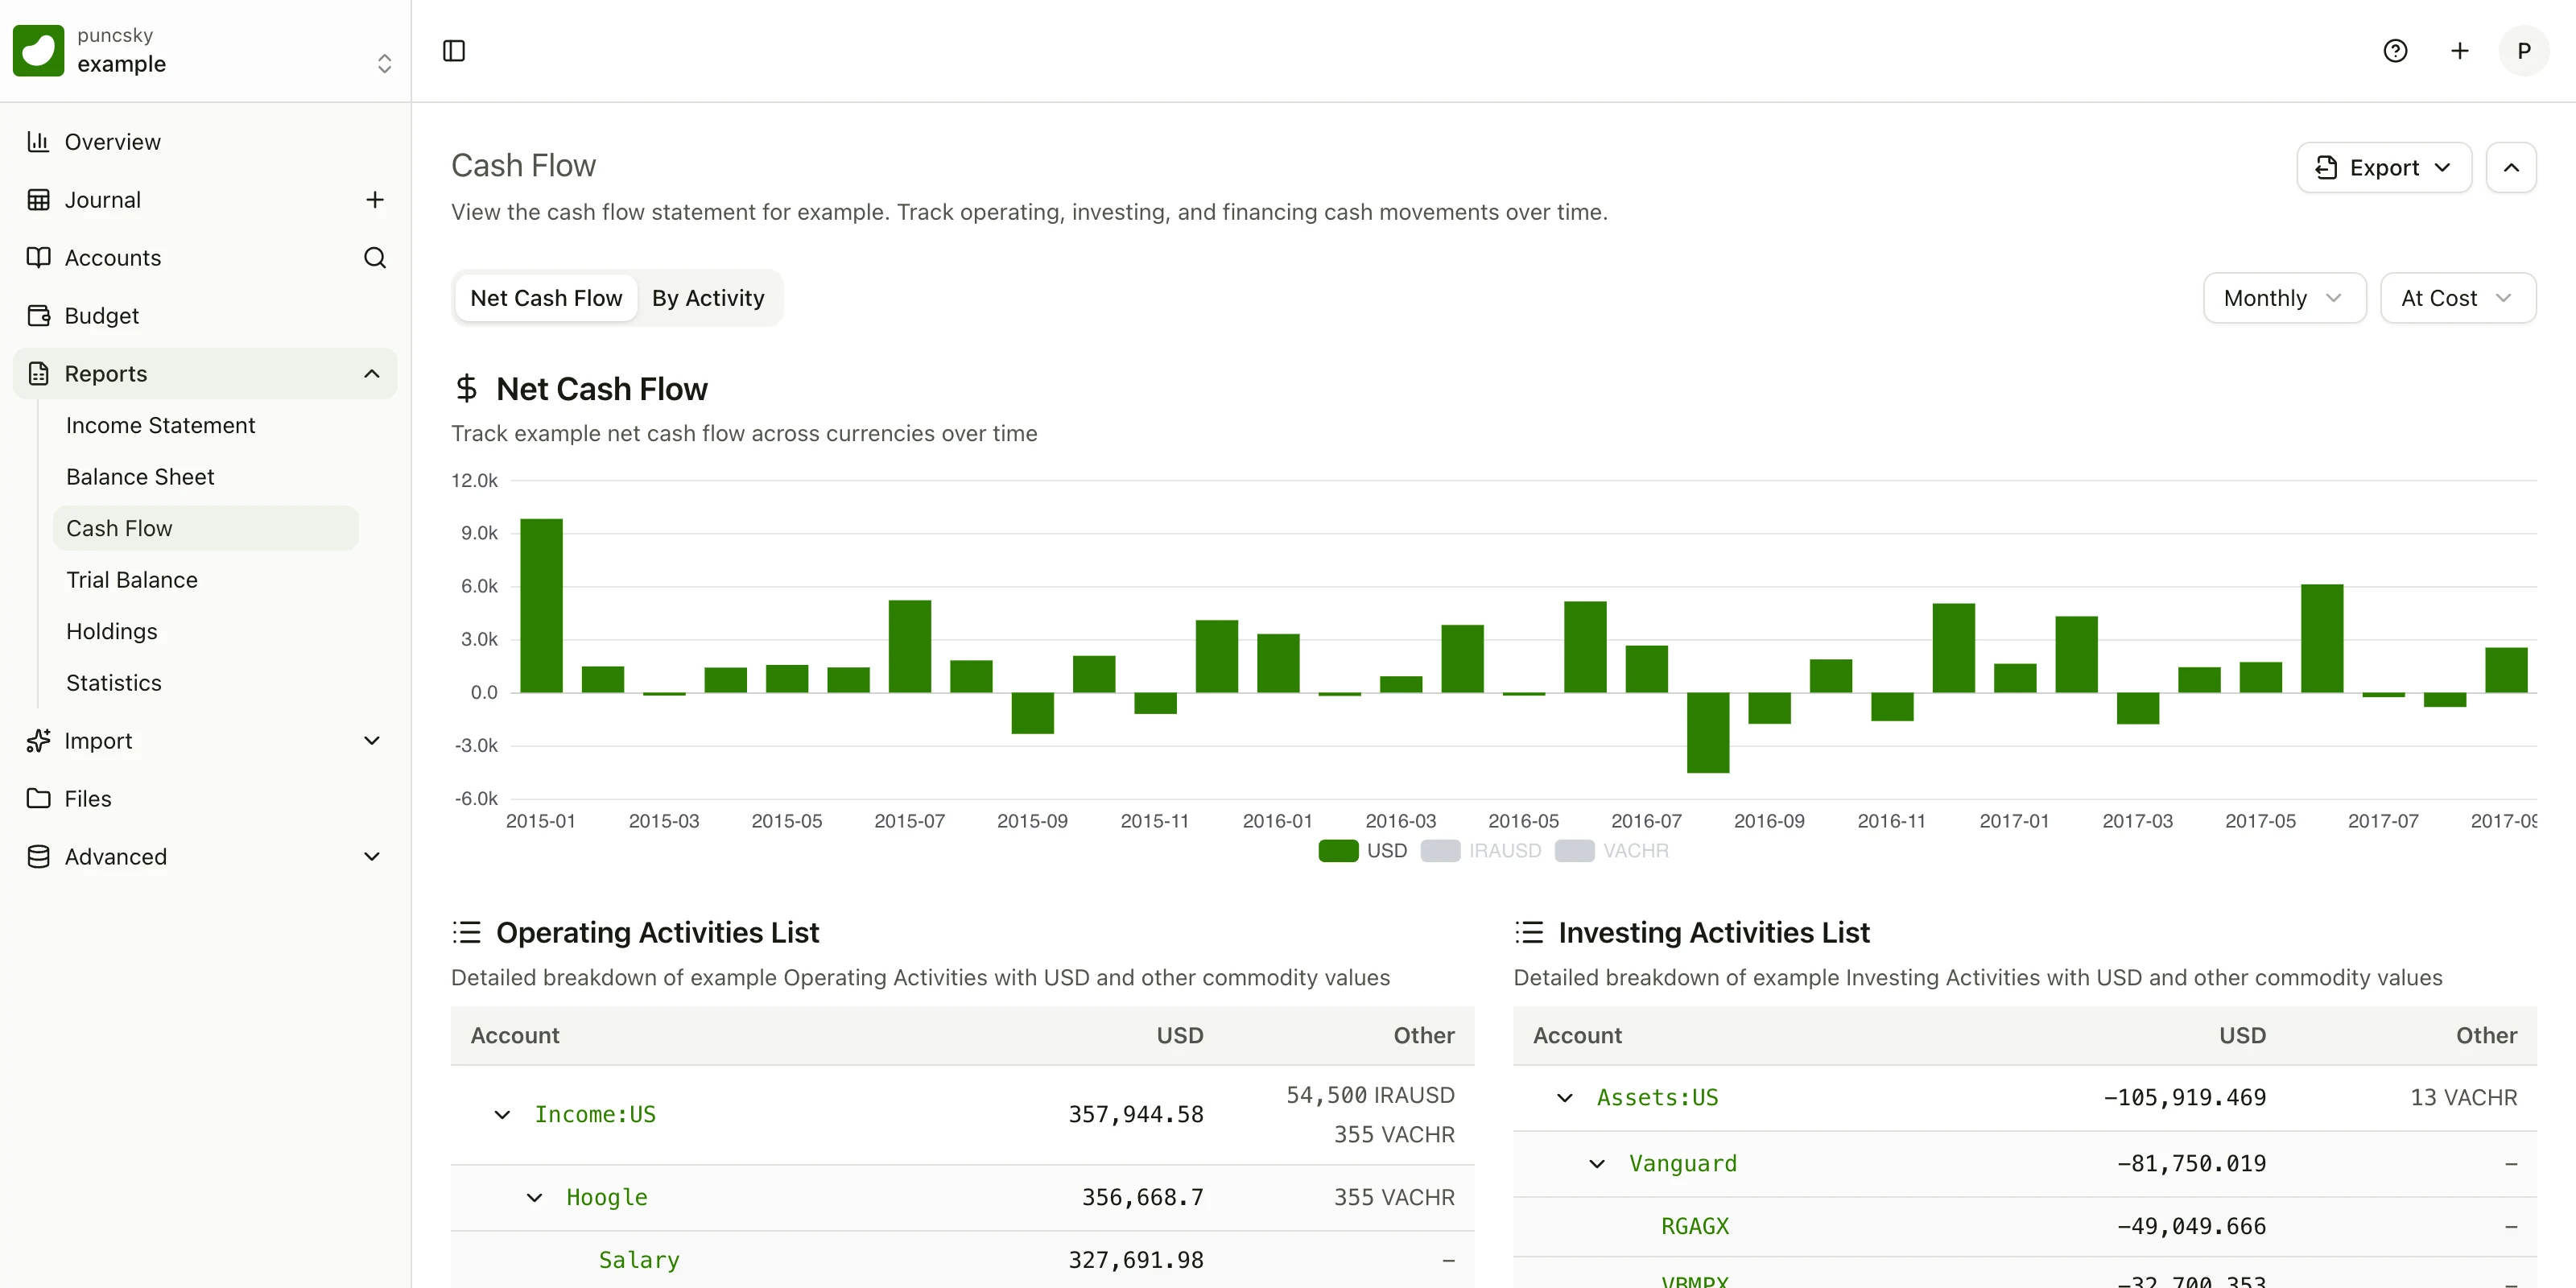
Beancount.io 的现金流量表现在直接从 open 指令上的现金流角色元数据读取账户分类 —— 一个键,四个值(现金、经营、投资、融资),与你的账本一起版本控制,并保留熟悉的启发式规则作为后备。