
沙特阿拉伯电子发票:面向中小企业的实用 FATOORA 合规指南
面向适用 ZATCA FATOORA 电子发票强制要求的沙特中小企业的实用指南:B2B 清分与 B2C 报送有何不同,为什么主数据是一项合规控制,以及如何将会计分类账与电子发票系统提交的数据进行对账。
Marketing Manager
面向适用 ZATCA FATOORA 电子发票强制要求的沙特中小企业的实用指南:B2B 清分与 B2C 报送有何不同,为什么主数据是一项合规控制,以及如何将会计分类账与电子发票系统提交的数据进行对账。
面向共享商用厨房运营者的簿记实操指南:分开记录每项收入,为仓储和高峰时段定价,按可解释的规则分摊共同成本,将预订与银行存款核对,并在收入实现前把可退还押金列为负债。

特斯拉2026年第二季度营收增长25.5%至282.4亿美元,交付480,450辆汽车,储能部署创纪录达13.5吉瓦时,但营业利润下降57%至3.98亿美元,原因是研发费用增长49%、销售及管理费用增长45%、监管信用收入下降67%至1.46亿美元。特斯拉对SpaceX的10亿美元未实现收益随后将净利润推高至11.3亿美元,几乎是营业利润的三倍。完整损益表、资产负债表及2021财年至2026年第二季度的历史数据均收录在公开Beancount账本中。
面向获得 ARC 认证的旅行社,提供一种以分类账为基础的方法,用于区分机票款项、航空公司结算义务、服务费收入和退款,从而让每日、每期及每月对账准确显示旅行社实际拥有多少现金。
乌兹别克斯坦于 2026 年 6 月 1 日将简化税制门槛从 10 亿苏姆提高至 50 亿苏姆,并为餐饮、零售和服务业新增自愿适用的 6% 简化增值税。本文介绍小型经营者如何以苏姆跟踪营业额、将代收税款与收入分开,以及在选择前评估增值税取舍。
天然野生稻的采收季固定在 8 月 15 日至 9 月 30 日之间,每日采收窗口为上午 9 点至下午 3 点,因此记账必须区分采收、加工、库存和预收客户订金。本指南将说明如何建立以作物为中心的科目表、在收入实现前将预订单视为负债、核对买方结算单,以及每周进行现金检查。
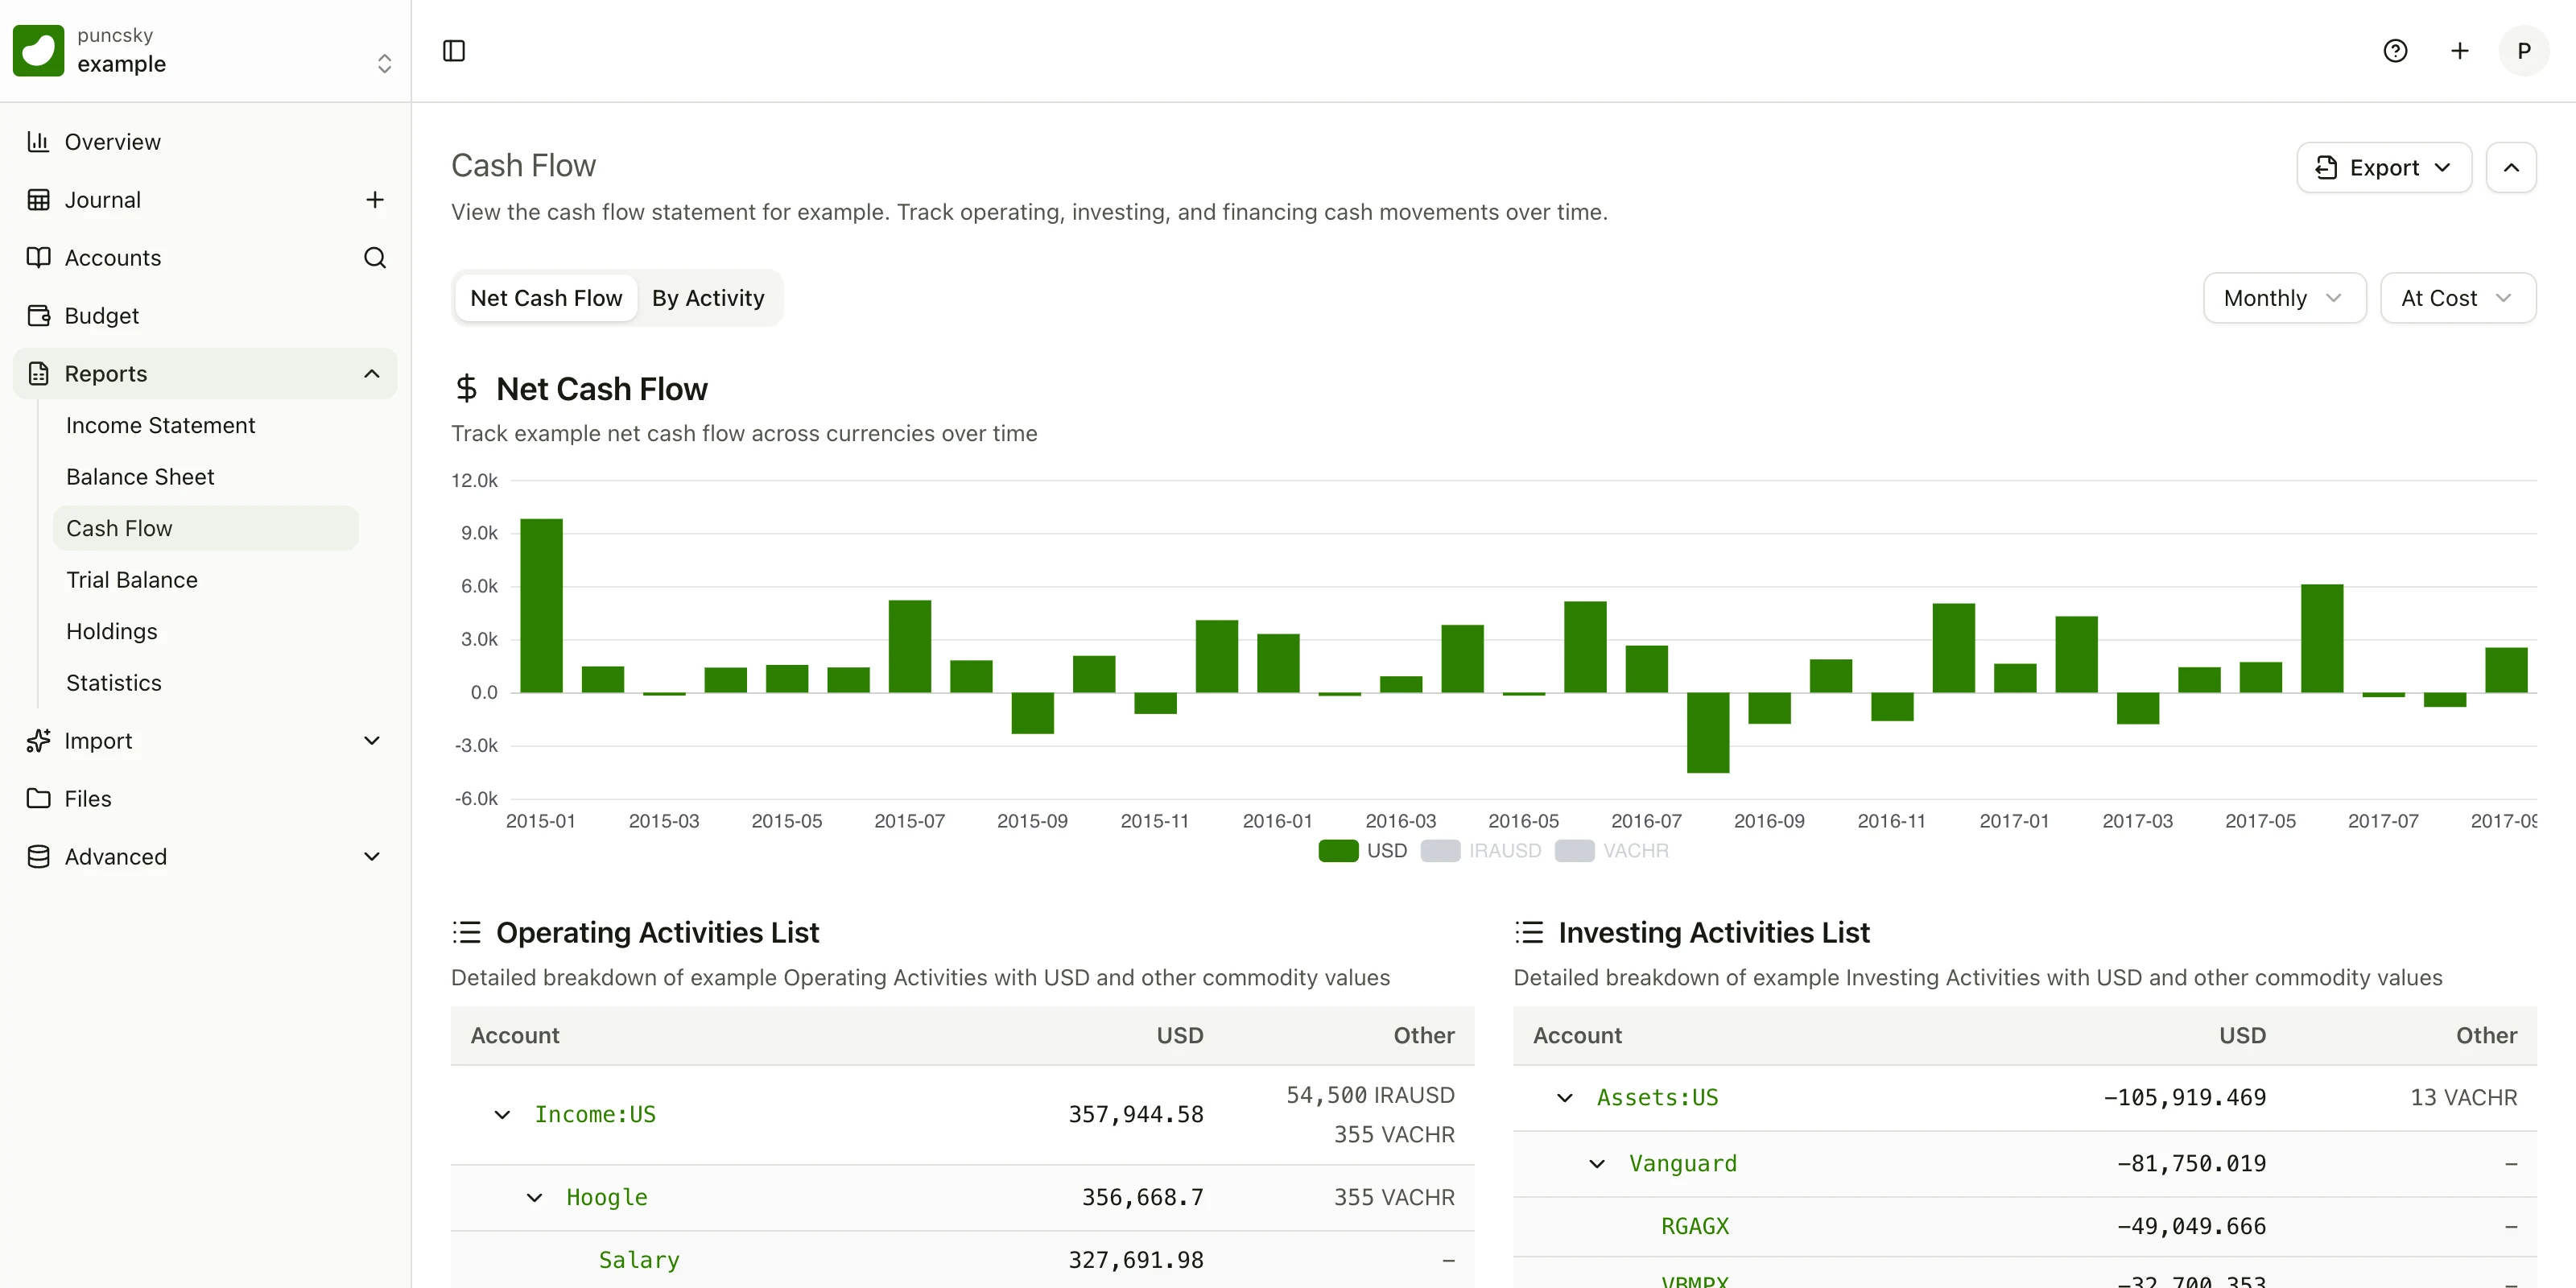
Beancount.io 的现金流量表现在直接从 open 指令上的现金流角色元数据读取账户分类 —— 一个键,四个值(现金、经营、投资、融资),与你的账本一起版本控制,并保留熟悉的启发式规则作为后备。
H.R. 1319《现代工人赋权法案》将用单一的普通法标准取代劳工部的六因素经济现实检验,用于《公平劳动标准法》和《国家劳动关系法》下的工人分类,核心围绕两个要点——对工作的控制权和创业机会——同时明确将安全规则和项目截止日期排除在控制权的证据之外。以下将该法案与ABC检验进行比较,说明它不会改变什么,以及在该法案审议期间你需要执行的承包商记账清单。
《21世纪通往住房之路法案》(公法119-101,2026年7月11日颁布)禁止控制350套及以上独栋住宅的机构投资者继续购买,但建后出租、翻新后出租(翻新成本至少占购买价的15%)以及先租后买计划除外。以下内容说明这些门槛、例外和两年宽限期如何影响小房东和物业管理者——以及现在应建立的所有权计数和项目成本记录。
联邦快递第四季度及2026财年全年财报:季度营收250亿美元/年度营收947亿美元,净利润44.3亿美元,营业利润率5.8%,转型节约超10亿美元——6月1日货运业务分拆已在覆盖2021-2026财年的公开Beancount账本中建模。
耐克FY2026 Q4每股收益0.72美元,含0.52美元关税恢复预期收益;全年营收持平于464亿美元。Ledger逐行分析。
NVIDIA 2027财年第二季度营收达到962亿美元(同比增长106%),净利润597亿美元,但经营现金流环比下降52%至241亿美元——应收账款增加223亿美元,应收账款周转天数从45天延长至60天。同一季度,NVIDIA发行了250亿美元债券,向股东返还260亿美元,并披露了对单个数据中心园区的最高1050亿美元担保。完整的现金流桥接、资产负债表以及2024财年至2027财年第二季度的历史数据,均记录在公开的Beancount账本中。